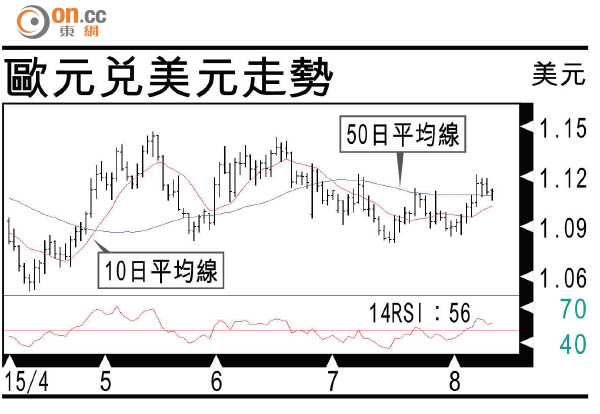
有利有幣:人幣貶值歐元受惠?
上周匯市焦點本集中在歐洲各國的第二季GDP身上,不過在上周二人民銀行連續三日大幅將人民幣中間價下調後,整個投資市場已將眼球焦點放在人民幣走勢上,亦引發全球匯市大地震,同時亦令筆者忙得不可開交,除了日常為公司即將開展業務做準備工作外,一眾媒體朋友亦在當日不停相約電話及電視訪問,加上很多從前的客戶朋友也來電查詢,問得最多自然是應否將人民幣定期轉回港幣等問題,感到香港人已對人民幣前景失去信心,似乎繼暴力救市愈救愈忙後,暴力干預匯市亦令市場動搖。
筆者在七月尾已指人民幣率經過匯改十年,難再有上升空間,而匯率是央行調節經濟的工具,而且往往有周期性,難像股市無止境上升,例如匯價過強將令出口減少,因此在兩年前已停止兌換人民幣。事實上,這次貶值令市場憂慮中國會向外輸出低通脹,令美國要更長時間才達到美聯儲的2%通脹目標,甚至影響加息決定。
而人民幣貶值受惠貨幣則可能是歐元,有指市場過去數年其中一個主要套息策略,是買人民幣沽歐元賺取息差,如今出現逆轉,令歐元由1.10抽至1.12,不過歐元自五月份起於區間1.08至1.1450徘徊,其實未有明顯方向。
有報告指,截至今年五月中國共沽出1,800億美元的美國國債,令中國債券持有量跌至1.27萬億美元,減持接近一成,中國買入美債的速度亦放緩至自一三年底以來最慢,而同期美國國債第二大買家日本只沽出94億美元。中國當局為了令人民幣貶值,就必須好好利用美國國債。例如要令人民幣貶值,就買美元來買入美國國債,當局想催升人民幣,便拋售美債而取得美元,再賣出美元而買入人民幣。
美債息將持續走低
事實上,自年初起當局托市死頂人民幣於6.22水平,數據顯示七月份外匯儲備進一步減少425億美元,令中國4萬億元人民幣的外匯儲備已連續4個月下跌至3.65萬億美元,再細看外匯儲備及持美債水平之變化都相當吻合。因此若中國想繼續令人民幣貶值,可以預期美元將進一步走強,同時令美國債息將持續走低。
美元若進一步走強,美國企業盈利將面對極大壓力,令今年GDP增長可以跌至2%以下,聯儲局在加息一事上亦因而多一重考慮,有機會將十年來第一次加息時間由九月進一步推遲至十二月。陰謀論去想,習近平主席九月就會出訪美國,此事是否影響兩國關係?個人仍認為美匯指數在第三季難以突破100,有利一眾外幣先進行反彈。