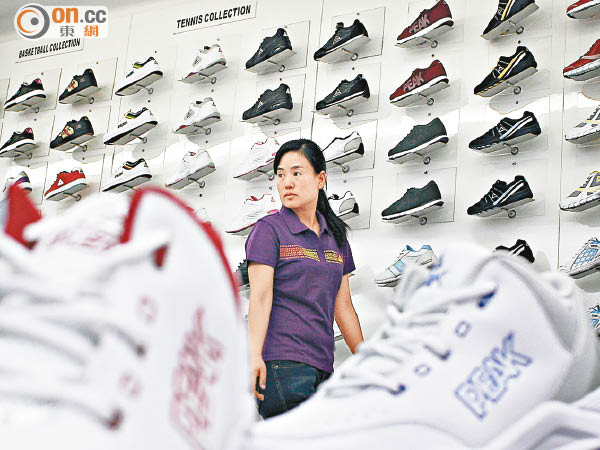
大行唱好體品股 板塊齊升
內地體育用品股似有轉勢迹象,匹克(01968)中期息增1倍,加上大行唱好,刺激股價曾升逾11%,中期業績勝預期的李寧(02331)亦一度升近5%,帶動整個體育用品股板塊普遍上揚。

匹克派息倍增,獲大行唱好。(資料圖片)
李寧上半年虧損大幅收窄95%,加上公司年內扭虧目標不變,高盛及滙證均料李寧下半年有望扭虧。高盛對李寧前景看法正面,主因其成本下降,經營溢利率由今年度的4%增至一七年的10%,因此該行上調其目標價23%至4.9元,重申「買入」評級。
滙證亦指,李寧期內的營運開支有顯著下跌,當中推廣及員工開支按年減少14%,有助收窄上半年淨虧損,該行相信,若李寧繼續該勢頭,年底前有望達收支平衡,甚至扭虧,故把李寧的評級由「持有」調升至「買入」,目標價由4.2元調高至5.7元。
然而,瑞信料李寧全年難轉虧為盈。該行指李寧上半年虧損雖收窄,惟料改善空間不大。雖對李寧的電商及大眾市場業務轉趨正面,惟憂慮其執行能力。
瑞信評匹克「跑贏大市」
相反,瑞信看好匹克,將匹克由「中性」升至「跑贏大市」,以反映毛利率可能得到改善;以及調高目標價13%至2.6元。該行認為匹克明年訂貨會訂單持續增長,加上多項財務數據得以改善,故對其前景看法正面。匹克收報2.22元,升11%,李寧收市升幅收窄至2.64%,而安踏(02020)亦升3.25%。
摩根士丹利報告指,在研究的20間消費耐用品企業中,預期下半年有11間每股盈利有改善,主因原材料價格走勢向下及成本控制下,令企業毛利提升。該行看好家用電器股,認為行業受惠農村消費升級及電器更換需求;另首選安踏及銀泰商業(01833)。