大行報告:維達增長勢頭未止
美銀美林重申給予維達國際(03331)「買入」的投資評級,主要是在市佔率提升及高毛利的非廁紙產品銷售佔比上升下,收入快速增長,毛利率持續擴張,現價一五/一六年度預測市盈率18.5倍,估值吸引,故視之為小型市值消費股之中的首選,目標價19.3元。

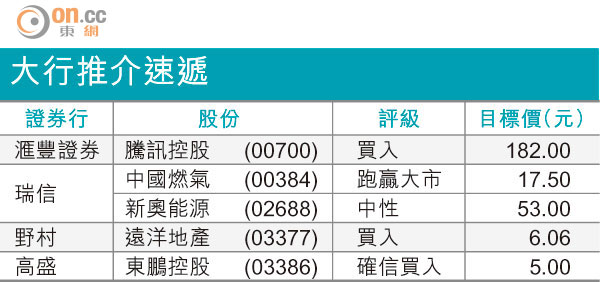
大行推介速遞
該行的研究報告指出,首季維達的銷售及經營溢利同比分別增長30%及59%,相信增長勢頭可於次季持續。根據渠道消息,紙巾業務持續取得市佔率,次季紙巾銷售自然增長率約20%,與首季相若,較行業的增幅6至7%為佳。銷售組合中,來自高毛利非廁紙產品佔比持續上升,並帶動毛利率增長,估計次季及其後銷售、管理及行政開支佔比可能會按年上升一百至二百個點子,因維達將花較多資源在個人護理品牌相關的廣告及推廣和渠道建立。
個人護理產品佔比約相等於其銷售額的5%,有輕微虧損,因暫缺規模。其中,成人紙尿片產品增長最快且毛利率高。該行預計,待生產及銷售渠道的效益展現,該分部一六年度將可錄得盈利增長。