Fundman睇市:台泥供股咪執輸
睇住個市近千一隻股票大插插,尚有進帳的不到六百隻,但恒指居然有近二百點升幅,實在有點玄幻。恒指收市升190點,收27,657點,分拆自長和(00001)的長實地產(01113)首日登場,因為市價與理論除淨價有差距關係,貢獻超過200點,一隻股票頂住恒指,反觀缺乏長地因素支持的國指要跌86點,收14,114點。
受惠樓市及基建需求,水泥股業績復甦在望。(資料圖片)
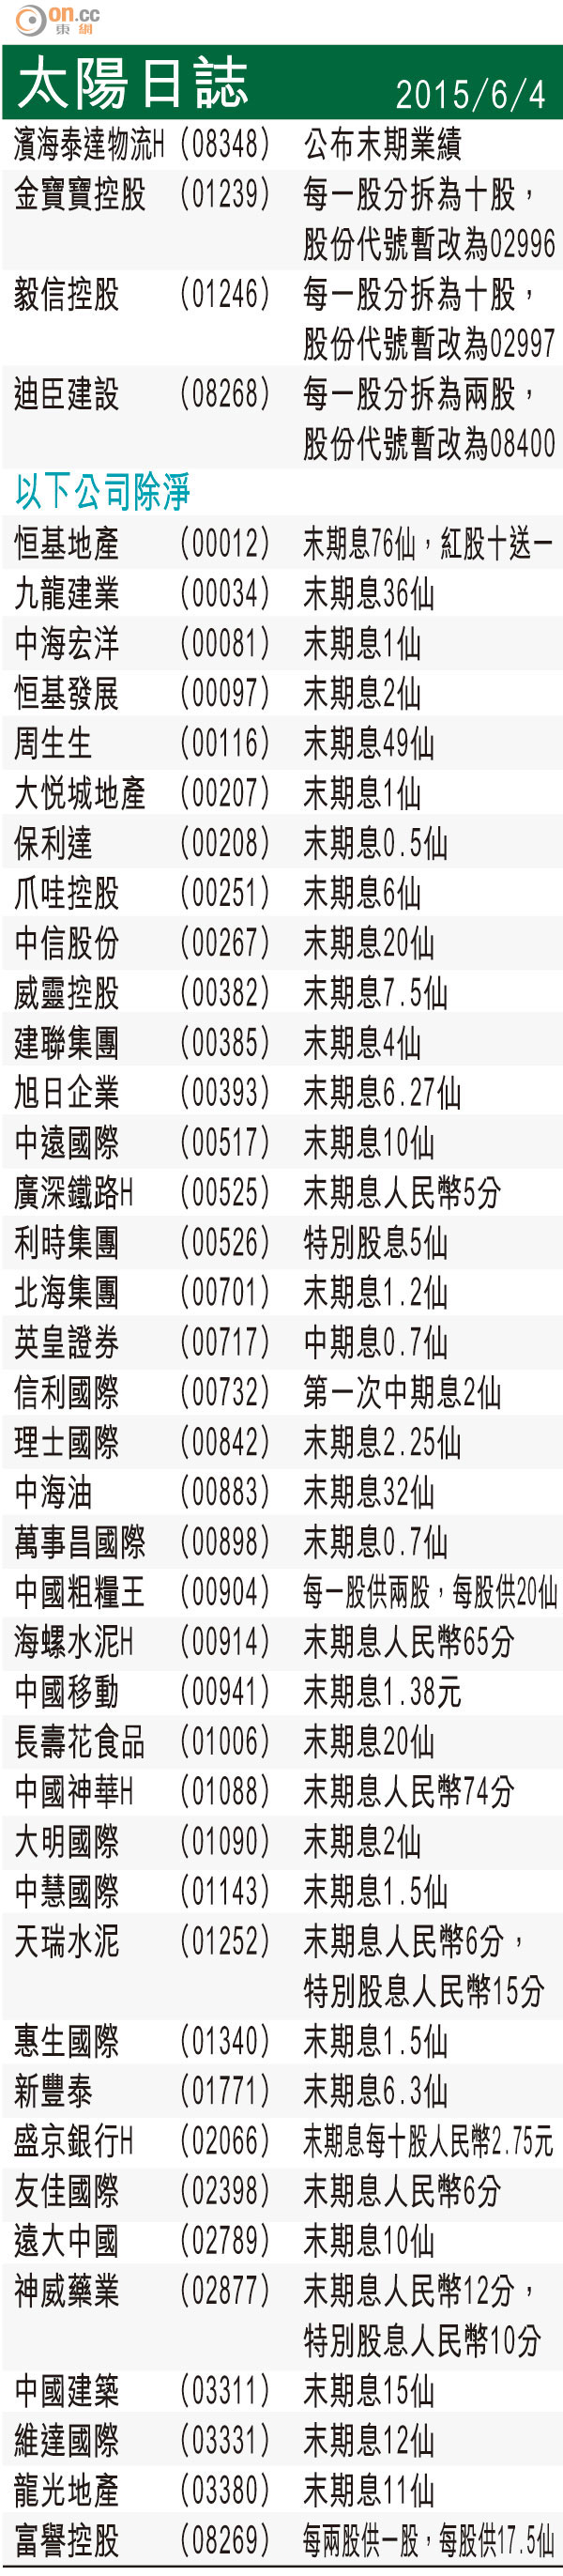
太陽日誌
贏27%
唔經唔覺,四月初中證監放寬公募基金經港股通入市消息,幫港股強勢破位,輾轉已經差不多兩個月時間,恒指在27,000至28,500點之間橫行,今日指數在27,600點,在上落區中間落墨,實在唔算標青,亦都同愈戰愈勇的滬綜指強勢,扯唔上半點關係。
股市往往多數服從少數,當酒樓茶客及的士司機都變晒股票專家,以為一定會發生的,事實往往唔跟劇本進行。滬港通最初以為會將AH股差價收窄,結果通車前炒差價活動早就玩完,滬港通真正成行,差價反而因為A熱H冷而各走各路,由AH差價指數顯示,今日A比H平均反而高出三成。
港股通繼續冷場
四月初,公募基金獲批經港股通入市消息,港股癲了兩日,港股通額度亦都罕有出現爆額,經過七個禮拜時間,要改基金章程的基金,手續應該老早辦好。反觀港股通額度,一連兩日都係用咗6億人仔左右,唔夠105億人仔每日上限的一成,兩市大門打開,南來入貨基金卻是冷清非常。A股兩市成交,仲係維持日日比港股多十幾倍的癲狂,在在反映內地基金及大媽大叔,對隔山買牛興趣唔大,近兩個月多隻二三線暴升股,說穿了不過是少數內地南來、鍾意吼冷門的莊家,以及本地炒鬼趁亂所為。
傳統智慧話,大股東肯私有化自己公司,來來去去得幾個理由,一係睇好業務快將步入收成期,反之街外股東睇唔到,造成股票價值被市場低估;又或者流通量太低,發揮唔到資本市場作用。去年台泥(01136)大股東以每股3.9元私有化,被股東投票否決,估唔到一年後,出盈警提到上半年業績倒退不特止,仲來個二供一,每股作價2.2元,比去年私有化出價足足低43%。
首季內地發展商施工量出現倒退,是近年罕見,水泥行業龍頭海螺(00914)首季業績都要跌31%,台泥第一季業績唔掂,可說非戰之罪。
隨着人行狂放水,樓市需求好番,加埋阿爺搞個一帶一路,基建救經濟,下半年水泥價格與需求,點計都比上半年好。早排海螺提過第二季業績已見復甦端倪,台泥高管也有類似預期,在業績去出黑暗盡頭,即將見到光明一刻,先至來個低價供股,確實惹人遐想。
股份價值被低估
作較壞打算,即使台泥下半年業績追唔番晒上半年,一五年盈利跌三成去到14億(街外平均估19.2億!),未計攤薄PE係6.5倍,舊年大股東以6.4倍私化失敗,無理由呢個價輸得死人,近排由3.5元隊落尋日2.79元,有貨記住供,冇貨亦可諗諗買番嚟供埋一份,唔好執輸。