大行報告:中傳動盈利有望復甦
花旗發表報告,維持中國高速傳動(00658)「買入」評級,目標價調高至9.4元,主要反映公司風力齒輪傳動設備付運量較高,客戶繳款情況良好及非風電業務改善。此外,集團的財務負擔亦見改善,主要受惠於內地借貸成本下降。

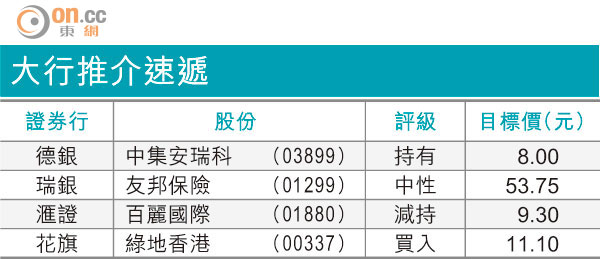
大行推介速遞
中傳動一五年上半年來自風力設備的訂單增長穩定,主要因電力營運商繼續其安裝目標,同時該行預計其應收帳款在未來十二至十八個月將持續改善。另外,該行預期中傳動一五年負債會減少,融資成本由一四年的7.42億人民幣降至一五年的6億元人民幣,至於風電業務的毛利亦會改善,主要受惠成本下降,特別是佔公司整體成本達七成的鍛鋼及軸承成本下跌。
該行對中傳動一五年的盈利復甦感到樂觀,但同時指出公司的淨資產收益率仍然令人憂慮,需進一步改善其資產負債表,才可能令市場對公司進行重新評估。該行將中傳動一五至一七年每股盈利預測分別調高7%、9%及8%,至0.33元、0.43元及0.51元人民幣。