思捷發盈警歸咎三因素
復甦遙遙無期的思捷環球(00330)又發盈警,預期截至今年六月底止財政年度將錄得重大虧損,「三大死因」依舊,但公司強調對轉型計劃仍有信心。
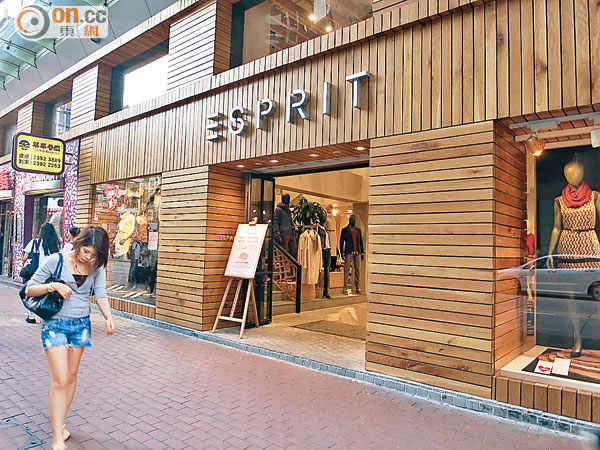
分析員預期,思捷的股價會繼續低迷。(資料圖片)
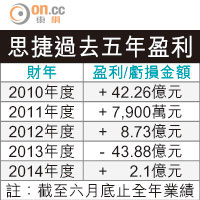
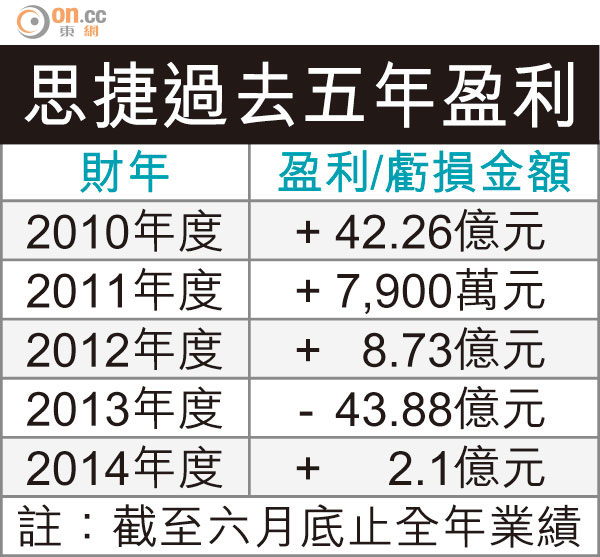
思捷過去五年盈利
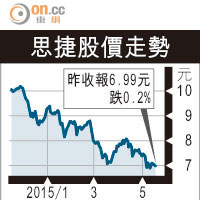
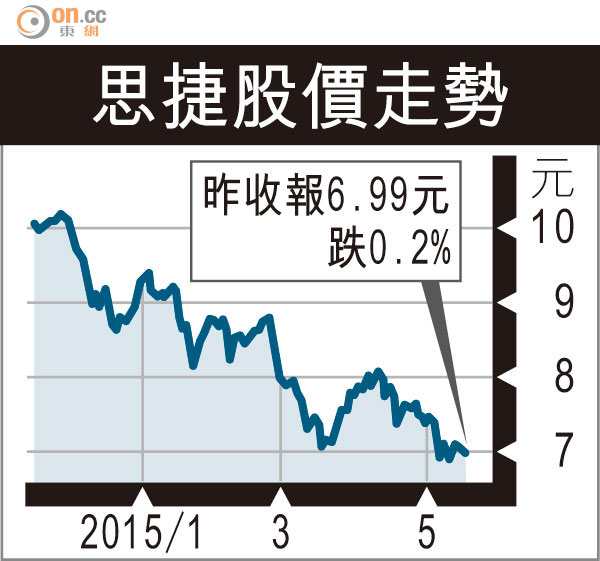
思捷股價走勢
分析員認為,思捷業務未見起色,但盈警與市場原本估計錄得輕微盈利或虧損有很大出入,相信股價將受壓。該股昨收報6.99元,下跌0.28%。
內地生意跌達兩成
思捷解釋,中國業務於過往兩年表現明顯欠佳,營業額錄得逾兩成顯著跌幅,故需要為收購中國聯營公司餘下權益而產生之商譽作出減值,估計為25億至27億元,包括關閉無盈利的零售店舖、批發合作夥伴清理存貨及經營環境充滿挑戰。集團又指,重組中國業務的必要工作經已完成,正開始為增長發展工作。
其次,由於直接管理零售店舖的銷售業績較預期弱,因此思捷需要作出撥備及減值,當中為關閉店舖及虧損性租賃所作出的撥備,估計為2.8億至3億元;另為直接管理零售店舖所作出的固定資產減值,估計為1.6億至1.7億元。
不過,思捷又補充,轉型計劃各方面爭取良好的進展,並進一步改善產品表現,在垂直模式隨着時間優化下,預期有關改善會逐步在往後的財政周期浮現。
分析員認為,經過多年的轉型計劃,思捷業務未見改善,至今市場對其復甦的期望已逐漸失去信心,因此不斷地調低目標價,相信盈警後會帶來新一輪重估潮,股價會繼續低迷。