大行報告:吉汽次季增長放緩
美銀美林證券指出,四月份吉利汽車(00175)銷售量按年增長13%,至40,120輛,首四月銷量按年升44%,估計已達到該行預測之全年銷售53.6萬輛的34%,較過去四年同期的平均達標率為高,故維持給予「買入」評級,目標價5.66元。

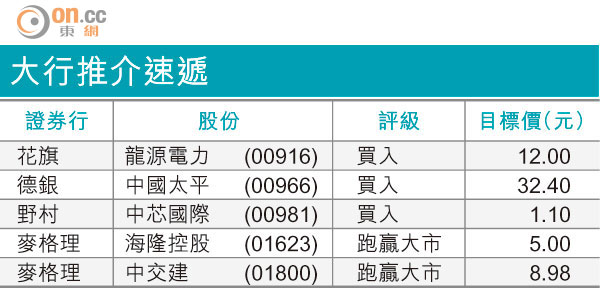
大行推介速遞
由於四月份是淡季開始,該行預計吉汽次季銷售增長放緩,按年銷售下跌約11至13%,但下半年的銷售將復甦,至按年增長18至21%。整體而言,該行維持預期吉汽可於一六及一七年度分別付運5萬輛及13萬輛DL系列SUV,而一四至一七年度每股盈利預測亦較市場平均預測高出34至87%。
該行又指,經與吉汽會面後,維持對其海外銷售的潛在外匯風險抱審慎態度。見到公司最近開始放慢出口訂單,四月出口量按年下跌84%及按月下跌58%至1,500輛。若出口量維持在這個水平,預計今年銷量可能下跌22,000至25,000輛,又或須其總銷量預估下調4至5%。計及此因素,該行預計吉汽今年上半年每股盈利按年增幅介乎26至30%,全年增幅可達140%,主要受惠較強的經營槓桿及成本控制。