大行報告:中國龍工跑贏同業
摩根士丹利發表研究報告,指中國龍工(03339)在過去數年控制成本和自由現金流方面成績卓著,基於其產品組合較佳和資產負債表強勁,相信公司將成為行業復甦的先行者,故將其評級調高至「跑贏大市」,目標價由1.7元升至2.5元。

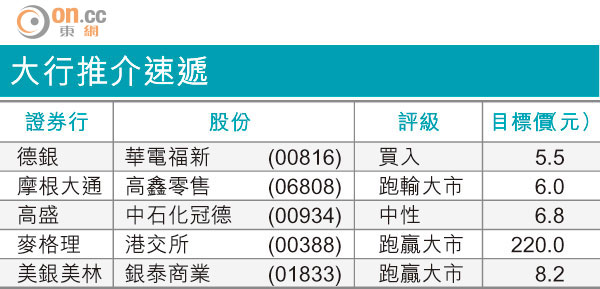
大行推介速遞
龍工由一一年開始收緊銷售應收帳政策及放緩產能擴充,較競爭者早着先鞭,因而在過去四年取得39億元人民幣的自由現金流,其負債比率亦由一一年的50%降至一四年的12%,屬同業之最低水平。此外,龍工在成本控制方面亦為表表者,其一四年經營利潤率14%及資本回報率6%,均傲視同儕。
該行預期集團一五至一七年間盈利複合增長達16%,新目標價相當於一五年度市帳率1.2倍,雖較中聯重科(01157)之1倍為高,但因資本回報率較佳,故屬合理溢價。