大行報告:瑞聲毛利率有壓力
瑞銀研究報告指出,雖然瑞聲科技(02018)去年第四季的銷售及純利均創新高,但股價卻因毛利率表現令人失望而受壓。對此,該行認為不用過於惶恐,並維持給予「買入」評級,但目標價由60元下調至56元。

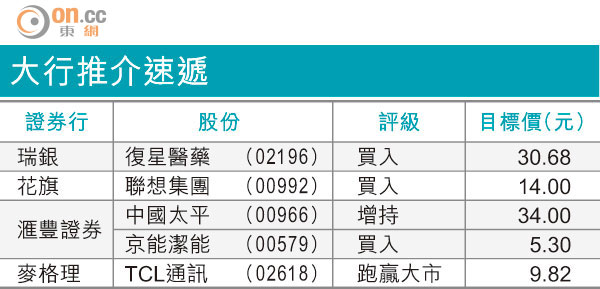
大行推介速遞
瑞聲去年末季毛利率為41.1%,較該行及市場預期為低。其揚聲器銷售按年跌30%,主因平板業務佔比下降,而非市佔率下降所致。
該行指,瑞聲一五/一六年度之揚聲器銷售將將分別回升12.1%及9.2%,主要受惠於來自三星的訂單,另接獲一內地客戶訂單。雖然一五年首季在季節性因素影響下,按季銷售可能跌18%,但相信利潤率可維持平穩。
報告已將瑞聲一五/一六年度每股盈利預測分別下調至2.35/2.71元人民幣,以反映毛利率較低,並將其目標價降至56元,相等於一五年度預測市盈率約19倍。