投資SUN角度:三月股市危中有機
二月份有春節長假期,兩地股市交投淡靜。「充電」過後,大戶散戶準備迎接三月股海風雲變色的挑戰和機遇之際,人行已率先減息。環顧整個三月,除了內地召開兩會外,歐洲、美國、澳洲、新西蘭等多地央行將議息,會否再度加大量寬力度,美國的加息步伐會再度延遲,歐債問題發展,以至上市公司業績期高峰,均足以令股海翻雲覆雨。在不明朗因素增加之下,股民宜提高風險意識,緊握扶手,選股策略宜側重國策股及防守性股份。

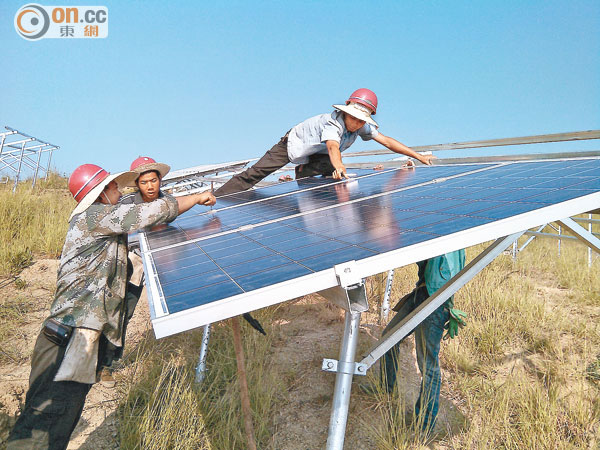
在兩會概念股中,新能源板塊可關注。(資料圖片)
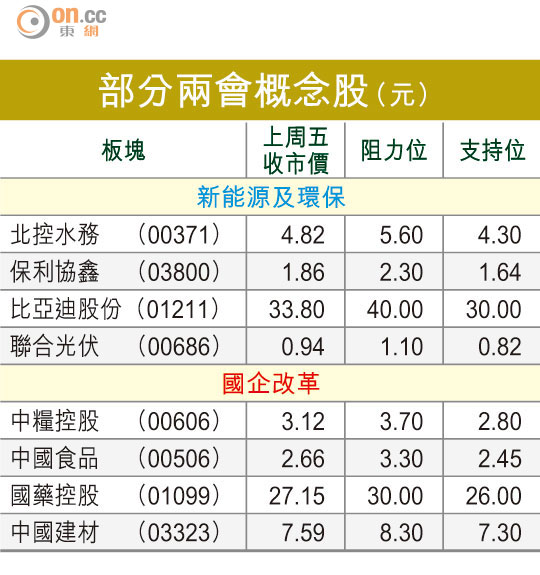
部分兩會概念股(元)
首季已過了一半有多,至今為止恒指高低波幅1,790點,幅度未必足以滿足大戶胃口,三月份會否來一次較大的風浪,對穩健的投資者而言,策略轉以守代攻可以理解,但對愛「玩浪」的短線炒家而言,波幅擴大亦意味可迎來炒作機會。
指數輪證欠值博率
事實上,撇除○八年金融海嘯的特殊年份不計,回顧過去六年,恒指在首季的波幅介乎1,969點至4,419點,平均數亦有2,873點。○九及一○年恒指首季報跌收場,一一及一二年首季都是報升,而一三及一四年首季又報跌收場。以玩「百家樂」思維推斷,今年首季恒指高收機會較大,若方向正確,高點可能在25,500點或樓上。
不過,以上周五恒指收市報24,823點計,其實論指數潛在升幅可能在半成或以內,指數相關衍生工具未必值博。事實上,近年炒作睇指數升跌搵唔到食,只能以之作為市況好淡的參考,要爭取跑贏大市的回報,還是取決於是否押中當炒板塊。
今年以來,多家央行加大量寬規模,瑞士央行突然宣布瑞郎與歐元脫鈎,埃及、丹麥、加拿大、俄羅斯、印度、澳洲等紛紛宣布減息,中國繼春節前宣布降準後,亦剛宣布再度減息,顯見全球貨幣競貶已成定局。
環顧全球金融市場,三月份確是多事的月份,除了美國聯儲局會在十七及十八日開會議息外,多國央行亦會議息,其中宜關注瑞士會否再度減息令負利率幅度擴大。有心理準備,三月份可能會有更多央行出其不意地再作減息或加大量寬措施,並會引發股市、匯市及商品市場出現較大幅的波動。理論上,一國量寬,有利當地經濟復甦,但當全球大部分國家央行都做同一個動作,以維持本國貨幣的競爭力,效果則可以好唔同,最大風險就是禍及全球貿易表現,對刺激經濟的效用亦會生變。此外,各國競相大開印鈔機,貨幣戰爭所衍生的資產泡沫會否帶來更大的金融危機,風險不可不察。
兩會議題料成焦點
同時,當全球大部分主流貨幣都在貶值,美國聯儲局加息決定又多了考慮,特別是油價已大幅下跌,強勢美元顯然不利出口及經濟復甦,會否因此延遲升息進程,亦是焦點所在。
北望神州,三月初的市場焦點不離兩會─人大及政協會議。今年兩會的焦點,包括反腐進展、國企改革、今年GDP目標、「一帶一路」規劃、城鎮化、醫療改革、註冊制改革、新能源政策等等,加上今年是「十二五」規劃的最後一年,亦宜留意會否提及「十三五」規劃的方向。相關焦點離不開基建鐵路、國企改革、新能源及環保治污等(見附表)。
在眾多兩會概念股中,基建鐵路股的估值已不便宜,反而新能源及相關股可關注,其中光伏股可留意聯合光伏(00686),已泊得招商這個大碼頭,相信今年會有大動作,股價自去年五月以來由低位反覆回升,可在現水平先買首注,若成功突破1.1至1.2元阻力位再順勢加注。
至於比亞迪股份(01211),今年的新能源車產量料可勝去年,股價經歷了去年底的大幅波動,二月股價大幅反彈,無寶不落的大戶們率先落場翻兜,期待今年新能源車銷售現突破,成為公司股價上升的催化劑。此外,軍工股上周亦率先起動,但港股中此類股選擇不多,可留意中航科工(02357)、中航工業(00232)及航天控股(00031)。
不過,補充一句,每年內地都會舉行兩會,每年都會同時提到一些議題,投資者已懂得會前下注,然後好消息出貨,故見上周不少相關股份已有異動,股民跟風炒作,亦宜適可而止,見好識收,免得短炒變長揸。