CASA:置.息.按:居屋價逼私樓有原因
居屋向來為私樓與公屋市場中間的一層置業階梯,房委會為居屋第二市場提供折扣優惠,協助市民以較少的首期入市上車,再透過樓換樓升級置業,讓物業市場得以流轉。

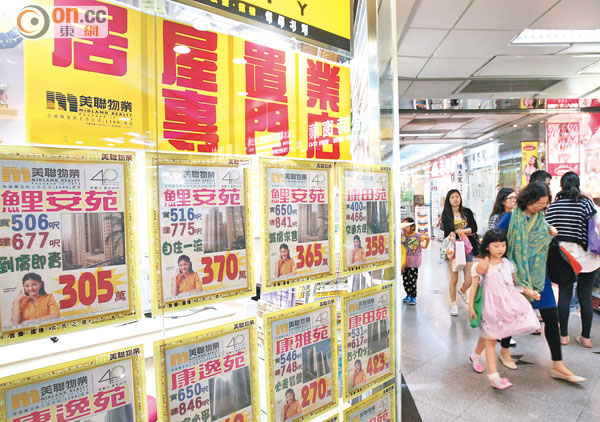
市場細價盤源稀少下,用家不惜高價入市搶購居屋。
近日不少報道指居屋樓價升幅顯著,對比私樓甚至有過之而無不及。市場人士普遍歸咎政府一三年中推出的「白居二」政策,間接將居屋樓價推高,增加市民上車難度。筆者認為,近年居屋價格上升,歸根究底是供求失衡,以及一系列樓控措施扭曲市場生態所致。
以往私樓與居屋市場一向平衡發展,不過礙於高樓齡居屋相對較難獲批長按揭年期,而且居屋需補地價後才可於市場自由買賣,欠缺靈活,因此居屋市場買賣佔整體樓市成交的比例一向偏低。
自從一一年金管局推出第四輪的收緊按揭措施起,置業階梯日漸收窄,究其原因,住宅按揭貸款成數持續下調,監管機構再將按揭保險計劃下的住宅物業價格上限由680萬元調低至600萬元。
換言之,市場上只有600萬或以下的物業才有機會獲取高達物業市值九成的貸款,措施變相將資金有限的買家推向細價物業市場,資助房屋因此亦成為追捧的對象,令成交量及價格有增無減,促使居屋及夾屋等物業價格日漸趨向「私樓化」。
樓市措施須合時宜
由於物業價格穩步上揚,細價物業可謂買少見少,政府多年前將200萬元以下物業的印花稅劃一為100元,以減低上車客的置業負擔。
然而物業價格持續上升,200萬元以下物業幾近絕迹,因此有學者認為該想法現時已經不合時宜,建議政府考慮擴大至較高價格之物業。
筆者認為,樓市瞬息萬變,不論印花稅或收緊按揭成數等措施,有需要適時檢討政策,因應市場作出相應調整,從而達致市場平衡發展。