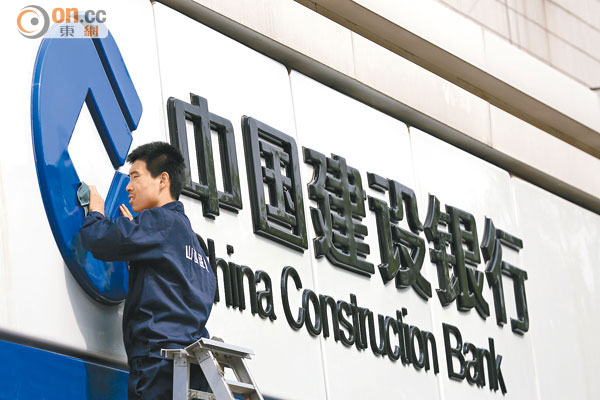
Fundman睇市:建行設止賺放紙鳶
港股現在已被A股牽着鼻子走,連其他美歐日股市及經濟數據均可放在一旁,一切全由資金推動。在滬綜指續升2.8%之下,內地金融股強勢如入無人之境,國企指數再升2.35%,但恒指僅升45點,成交金額維持在1,200億元以上,惟沽空金額佔比已減少至11%。
內銀股估值長期偏低,要追上「國際水平」仍有大把水位。(資料圖片)
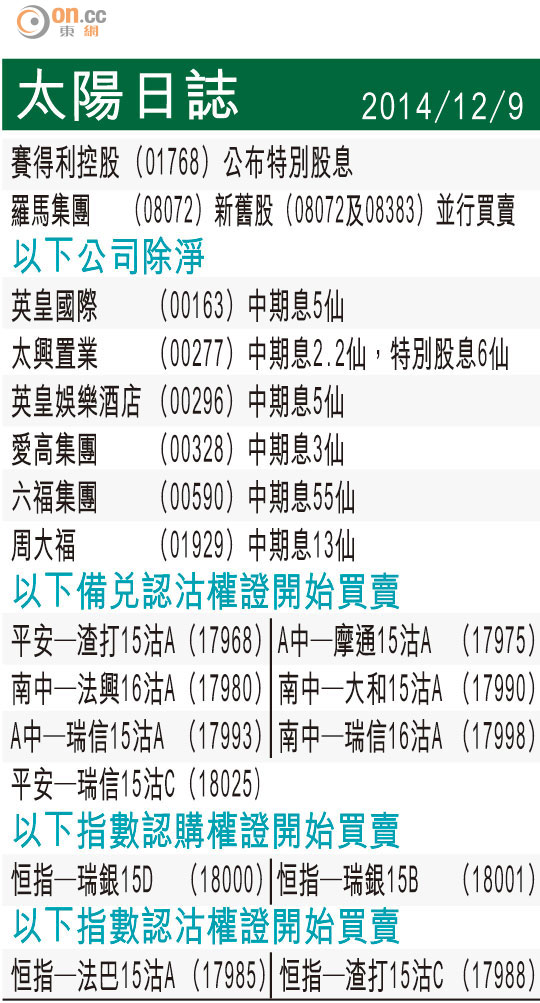
太陽日誌
現時分析港股之前先要分析A股,滬綜指已突破3,000點大關,4,000點已不是夢?觀乎昨日早段低開近2%,然後三扒兩撥扭轉跌勢,面對3,000點關口無視阻力誓不回頭的氣勢,可能此「假調整」已在昨日十幾分鐘內完成。筆者上周三評價A股ETF之時,已謂6,000點太遙遠,能升至4,000點已相當和味,其後社科院亦預測明年目標是4,000至5,000點,令市場相信有「官方指標」。
A股除金融股之外,一些政策股如基建股、核電股、自貿區概念股均急升,全日近100隻股票漲停。相反,港股升勢側埋一邊,10大升幅有6隻為券商股,英皇證券(00717)升近倍,原本預期滬港通可帶動成交金額,現時目標已達但過程卻非原先所預計。
細價股全面失陷
港股升的主要是金融股和基建股,其餘股份則相當慘情,細價股全面失陷,創五十二周新低股份超過100隻;下跌股數是上升的兩倍,內地金融股一將功成萬骨枯,甚至最穩健可靠的醫藥股和環保股亦被抽走資金,在大牛市當中輸錢的滋味的確不好受,有鍾意跟風的股友紛紛由細價股轉投至大價股;以現時形勢,要不一齊癲,要不暫時離場。
雖然A股熱火朝天,但昨日北上資金縮至16.8億元人民幣,顯示香港股民對A股仍相當冷淡。股市急升對內險股及券商股有正面幫助一字咁淺,但對內銀股的作用沒那麼明顯,惟銀行作為A股最大市值和盈利來源,要挾高指數捨其誰屬?所謂有智慧不如順勢,內銀股由之前被投資者棄如敝屣,到現時珍如拱壁,差別只在「氣氛」兩字。
不利因素被漠視
回看近期內地經濟政策,其實大部分都是對內銀不利的,首先是非對稱減息令淨息差收窄;其次推出存款保障制度,銀行需付保費(影響盈利約3%),而利率市場化的步伐漸近,愈來愈多民營銀行加入競爭,銀行相信將需付出更高利息成本;到現在的股市狂潮,存款大量流向股市,連大型國有銀行都要將指標利率提高至1.2倍上限留客。唯一可勉強說出的好處是資產質素改善,銀行因風險度降低而獲得「重估」,但所謂風險度是難以量化,只是由一個泡沫轉為另一個泡沫而已。
內銀股常見的正面評語是「估值吸引」,以建行(00939)為例,預測市盈率及息率分別為5.5倍及6.3%,要追上「國際水平」仍大把水位。內銀股可算特例,就算是金融海嘯時期,年年盈利仍可保持增長,只不過現已由雙位數字變成單位數,但估值卻被風險拉低。
內銀股因估值便宜及息率高,向來都多散戶參與,現時是沽不沽及追不追的問題。前者較為簡單,建行現已破6元之三頂阻力,絕大部分投資者均正賺錢,設定一個止賺位盼其「放紙鳶」可也。至於追不追則費煞思量,這是一場音樂椅遊戲,不知何時會停,要估頂還不是時候。
就算以下跌風險而論,內銀股亦是相對為低,而H股較A股已由原本溢價一成變到折讓兩成。又以建行為例,設定6元為止蝕位,仍較玩其他中細價股為強。不過,中型內銀累積升幅已多,中信行(00998)升兩成,招行(03968)升三成,風險與回報欠吸引。