大行報告:富智康風險已反映
大和證券認為,富智康(02038)今年慢於預期的盈利增長,應已在股價反映,一五年的盈利前景仍然穩固,毛利率可望進一步擴大,其估值具吸引力,故維持「買入」評級,但目標價由5.4元降至5元。

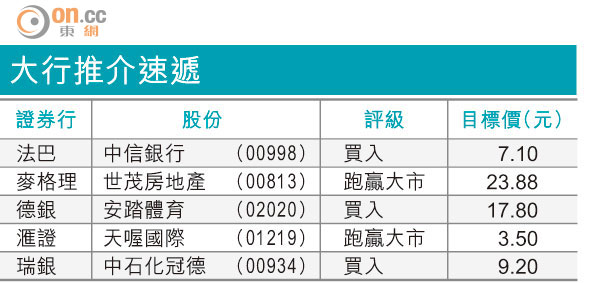
大行推介速遞
富智康管理層表示對一五年的業務前景有信心,中國品牌手機將成主要推動力,故此資本開支亦會增加50%,以滿足內地客戶的需要;集團在一四年第三季開始為小米提供Mi4的金屬外殼,並在下半年較後時間打進奧普、BBK和魅族的金屬外殼供應鏈,預期金屬外殼的收入貢獻將提高至佔比中雙位數。
公司在上月底發出盈喜,預期今年純利將按年增長80至100%,但低於大和及市場預測的分別增長105%和115%,但過去一星期股價亦已見調整。大和相信純利未如意的原因,是金屬外殼的初期生產率會較低,而亞馬遜產品的收入確認亦較少。