保費融資門檻降至390萬
市民購買保險一般會用月供,但私人銀行客戶買大額保險,則可透過被業界形容為「三贏」的保費融資(premium financing)進行。近年保費融資衝出私銀,普及至銀行分行,門檻亦降至50萬美元(約390萬港元),但因涉及行政等成本,且銀行伺機吸高端客,銀行界認為門檻短期難再降。

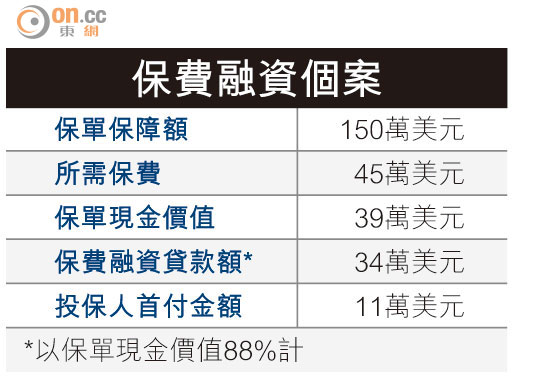
保費融資個案
保費融資一般只接受「萬用壽險」大額保單,客戶需要一次過繳付保費,但當中大部分可透過銀行融資。每張已生效的保單均有現金價值,投保者可以按現金價值向銀行作抵押貸款,一般可以借到80%或以上。
客人私銀險企「三贏」
有保險公司負責人稱,萬用壽險玩法類似「有保障成分的銀行戶口」,投保人一筆過繳付保費後,將逐年扣減行政費及保單內的死亡風險費,但同時會每年派息,部分更有保證利息達三至四厘,而銀行的融資利息一般為兩至三厘,故投保人在獲取保障之餘,可同時賺到息差。
他續稱,銀行一般會要求投保人加開私銀客戶戶口,藉保費融資「賺個大客」,可謂投保者、銀行及保險公司「三贏」。不過,銀行若單計融資的利潤其實不高,故保險公司不時需「跑數」主動覓私銀合作。
以往入場門檻一般要求保費達100萬美元,但近年銀行希望「大小通吃」,保費降半至50萬美元亦接受,個別保險公司與銀行合作,門檻會更低。
市場消息指,澳新銀行夥拍友邦香港,客戶若購買友邦萬用壽險,其保費融資的最低貸款額僅五萬美元,但會要求客戶以100萬港元於澳新開立戶口。
近年帶動本港保險業業務增長的內地客,亦對保費融資感到興趣。有銀行界人士指,由於香港保費較中國平約兩成,加上內地客的境外資金有限,保費融資對其尤為吸引,亦為相關業務的增長亮點。