大行報告:中石油估值仍偏高
瑞信發表研究報告,認為市場未意識到,天然氣價格低迷對中石油(00857)的負面影響。該行將中石油目標價,由原先的9.3元下降至7.5元,維持其「中性」的投資評級。

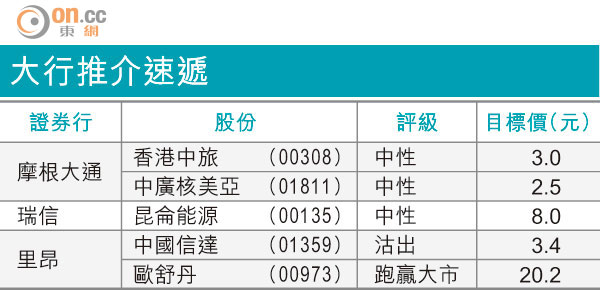
大行推介速遞
瑞信稱,按目前國際油價弱勢,已將未來兩年內地天然氣售價預測,從原先的上升15%,調低為一五年持平及一六年上升7%。按內地城市門站氣價每立方米2.5元人民幣計,中石油於內地出售從中亞地區及俄羅斯進口的天然氣均會蝕本。
為反映石油及天然氣價格低迷的影響,瑞信調低中石油一五年及一六年每股盈利預測分別約10%及18%。並指出以最新目標價計算,中石油一五年預測市盈率約9.7倍,仍高於歷史平均水平。按目前油價弱勢,估值仍不吸引。