Fundman睇市:燃氣股博反彈首選
雖然恒指昨日只是回吐49點,但在美股及A股均迭創新高之下,港股「無以為繼」仍是令人失望。昨日主板成交890億元,其中部分是因MSCI指數收市後更換成分股所帶動,但表現反向,新貴普遍跌而被Out者反而爭一口氣。

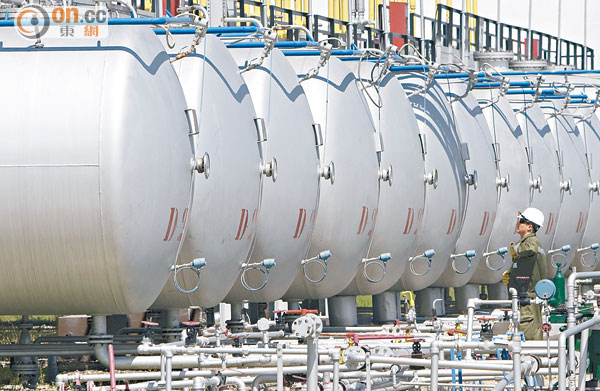
天然氣價格若下調,將有助燃氣股降低成本壓力。(資料圖片)
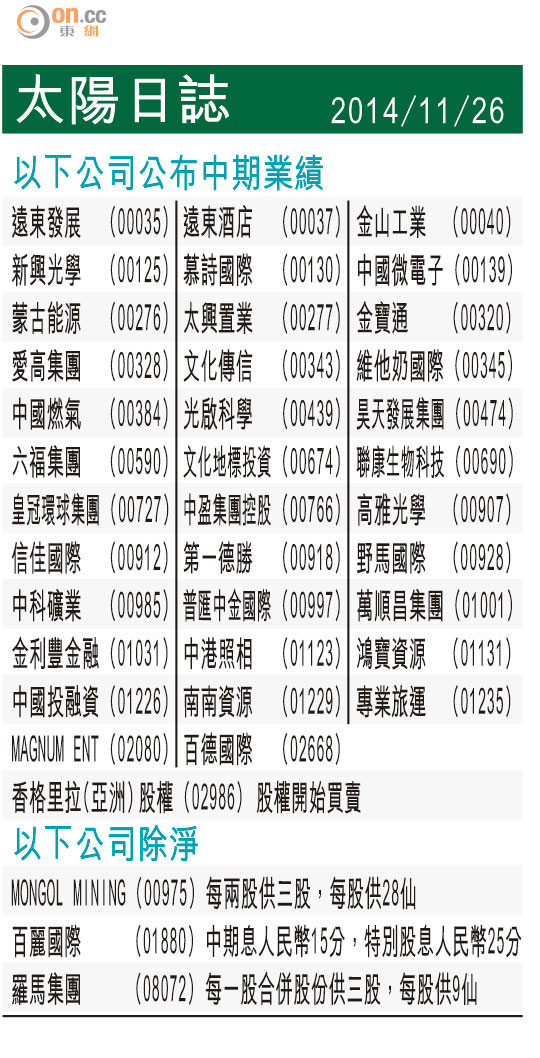
太陽日誌
期指明日結算,本月已見盡風浪,港股成交相信會逐步打回原形。滬綜指升1.37%創三年新高,本來港股冇嘢炒,轉去A股個新場有得玩,但提起A股始終唔少人耍手擰頭,因為不論對國策、行業以至企業熟悉程度,都有一段距離。
正如上周五突然減息,已惹來外地媒體質疑當中有否存在內幕交易,當日午後A股由持平轉漲1.4%,交易量亦升三成。其實每逢禮拜五常有無名腫毒,國策趁周五收市後至周日期間公布,中國證監會開例會亦總有不少傳言,但中證監從來不會主動澄清,使有心人可乘之機。
就算減息咁大件事亦少不了春江鴨參與,其他國策或經濟數據更不在話下,國策出爐前夕每每喜歡透過媒體放風測試反應,昨日傳聞有房地產業實施「營改增」,而新電改方案亦傳落實,對本港股民而言,要判斷真假比較困難,尤其房地產行業過於敏感,每項政策都會審慎而行,房產稅談論多年也未成事,對房地產政策消息需較為小心處理。
電改無助電力股
至於電改方案則已商討多時,現稱方案乃電網不再以上網及銷售電價差距作為收入來源,而改收「過網費」,並開放配電側和售電側的增量部分予民間資本進入。由於國家電網及南方電網都是國企,改變收錢方式相對比較簡單,相信電改方案通過問題不大。不過,電網的過路費多少,則無疑影響電力股的收益,昨日電力股個別發展並無啟示。
自從內地提高天然氣價格之後,燃氣股一直積弱多時,但近日有所反彈;內地成品油價隨着國際油價下跌,本周甚有機會迎來九連跌,油價跌但天然氣價升,燃氣的競爭力自然減弱,所以燃氣股跌得甚有道理。不過,瑞信昨發表報告,指天然氣價亦很有機會下降,因此下調明年中石油(00857)天然氣價增幅至持平,一六年亦只升7%,而非之前估計兩年每年上升15%。
中燃往績有保證
對燃氣股而言,氣價成本升幅回落將是好消息,之前股價是反映氣價年年上升的憂慮,更恐怕成本難以完全轉嫁至客戶身上。當然,國策諱莫如深,券商單方預測未必準確,但壓力的確有機會紓緩。
至於氣價上升對盈利的影響,在今日中國燃氣(00384)公布的中期業績有一定啟示,但該股放榜前升4.3%,並獲巴克萊看好,指其有力可應對毛利率下降及需求放緩的挑戰,屬燃氣分銷商行業的首選。
事實上,中燃已貴為燃氣股的龍頭,其業績好壞對整個板塊的影響不言而喻,但集團過去兩、三年業績均相當對辦,給予投資者一定信心,而其預測市盈率已降至20倍,其他燃氣股更跌至20倍以下,出現技術反彈並不為過。
除中燃之外,華潤燃氣(01193)和昆侖能源(00135)兩股亦受注目,前者昨日升幅達6.8%,後者自七月底開始累跌37%之後,昨日開市前錄得12億元大手交易,亦獲高盛列入增持股份名單,結果為升幅最大藍籌,但升幅僅是3.75%,不及跌幅之零頭。昆能之前被大行一沉百踩,跌穿10元後再錄11連陰,純粹睇累積跌幅,博技術反彈不作他選。