大行報告:東航利好因素已反映
高盛證券發表研究報告,將東航(00670)剔出確信買入名單,評級由「買入」降至「中性」,目標價維持3.8元。
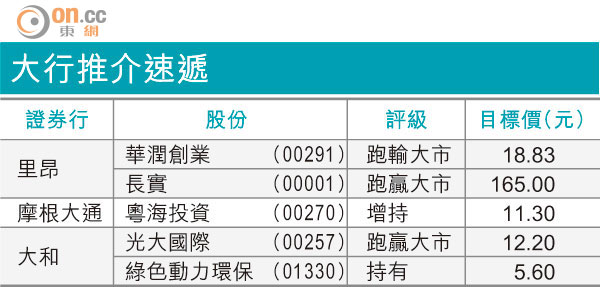
大行推介速遞
高盛指,過去六個月內,東航H股股價累積升幅已高達50%,遠遠領先期內MSCI中國指數約10%的升幅。該行認為,東航股價升勢主要反映燃油成本下降及來往上海航空交運持續增長,但相信公司估值已反映大部分利好因素。
高盛又指,內地航空業長遠前景仍然亮麗,估計內地民航局將於明年上半年將進一步澄清內地航道的分配;同時,各大航空公司將逐步提升配套設備的收費,使相關收入佔總營業額比重跟美國同業看齊。最後,高盛相信,新使用的B777-300ER航機,比傳統的A340更能節省燃油開支,長線有助擴大東航在美國的覆蓋率及提升盈利能力。