大行報告:中交建估值仍吸引
瑞信發表報告,將中交建(01800)評級由「中性」上調至「增持」,目標價大幅調高五成至9元,較上周五收巿價高出逾三成。
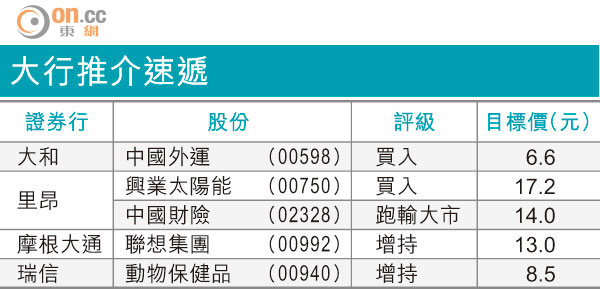
大行推介速遞
瑞信認為,中交建的海外工程項目進度良好,而剛公布的「新絲綢之路」計劃將令公司成為大贏家。瑞信相信,該計劃符合國策,透過增加海外基建項目,從而達到輸出內地過剩產能及促進外貿增長。中交建於海外基建巿場表現一直活躍,除了訂單保持增長外,公司海外項目的毛利率及現金回籠亦優於預期。
融資方面,中交建一直獲國開行支撐,使公司獲得低廉的資金成本。鑑於海外業務增長強勁,及受惠於「新絲綢之路」計劃,瑞信分別調高中交建一五及一六年純利預測約10%及21%。
估值上,瑞信指中交建一五年巿盈率僅5.6倍,股息率約4.6%,以一五年盈利增長約18%計算,現價估值仍屬吸引水平。