大行報告:中海油盈測下調
法巴證券將中海油(00883)一四至一六年度盈利預測調低10至18%,以反映該行同時將布蘭特期油一四及一五年價格,調低至每桶104美元及97美元的預測,並預期中海油該個三年度的盈利將會逐年下降。

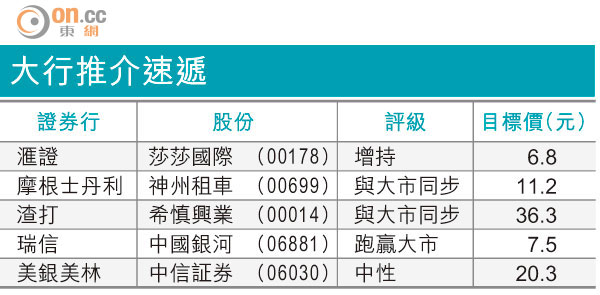
大行推介速遞
法巴指,中海油於今年初計劃開發的10個新項目中,至今只啟動其中7項,其餘3項動工較慢,該行認為集團一五年產量增長13%的目標,或因此而有下調風險。
但同時指出,中海油股價估值便宜,一四年EV/EBITDA較內地同業折讓24%,較國際同業折讓25%;未來若有提升營運效率或降低資本開支計劃的話,將可進一步為股價帶來支持,但估計要到明年一月才會落實。
法巴將中海油評級由「買入」降至「持有」,目標價亦由15.7元降至12.7元,經修定後的一四至一六年每股盈利預測分別為1.19元、1.19元及1.1元人民幣。