內銀快放榜 券商:難有驚喜
內銀股將於本周四起陸續公布今年第三季度業績,券商料難有驚喜,至於不良貸款率則仍維持在較高水平,區域性風險繼續蔓延。

內銀第三季盈利預測
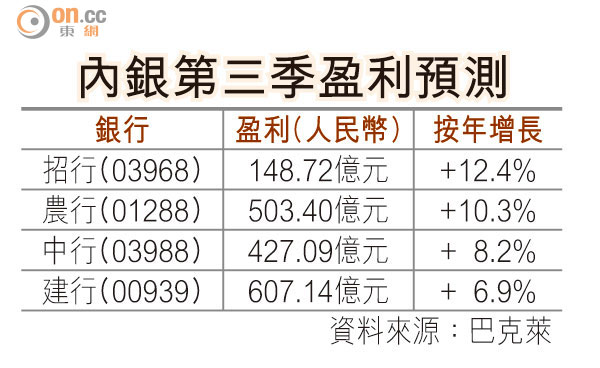
其中,巴克萊預期,內銀H股第三季度盈利按年增長率約為8%,略低於第二季度的9%,以招行(03968)及農行(01288)增長率最優,按年增12.4%及10.3%;不良貸款按季增6%,與首兩個季度增長相若。
巴克萊研究報告稱,對內銀前景繼續持審慎看法,因相信中央較之前更加容忍經濟增長速度放緩的現象,並預期第四季度不會有大規模的刺激措施推出;此外,內銀資產質素持續惡化,信貸成本上升,盈利增長將進一步放緩。
淨息差或進一步分化
巴克萊預期,內銀淨息差或進一步分化,大行淨息差將持續增長,股份制銀行淨息差將進一步下行。
此外,內地宏觀經濟較弱,銀行極有可能維持較高撇帳及打包出售不良資產,故預計第三季度不良貸款率將繼續温和增長。
另一方面,瑞信報告表示,國家財政部擬訂地方債解決方案,將增强市場對內銀股信心,因該行相信新方案可解決地方債危機。
瑞信認為,最受惠於相關方案的銀行為重農行(03618)、中信銀行(00998)及民生銀行(01988)。
此外,大摩及花旗均預期人行將進一步放水。
花旗料人行或在之後三個季度內三次降息,該行指出,降息雖然會對淨息差產生負面影響,但是對內銀潛在估值有利。