中移季績6年最差
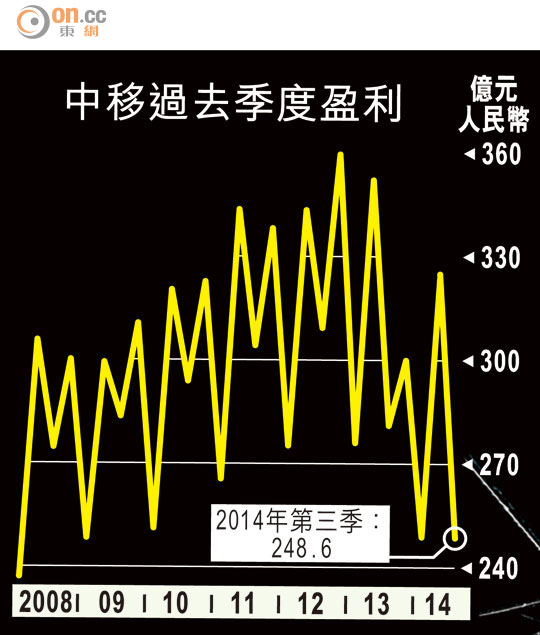
受「營改增」及「網間結算標準調整」等政策因素影響,中移(00941)第三季盈利248.60億元(人民幣.下同),按年倒退12.36%,按季顯著倒退23.5%,為○八年第一季之後盈利表現最差一季。不過,中移九月4G上客量達到破紀錄的1,138萬戶,證券界認為,中移盈利是否見底屬言之過早。

差到爆
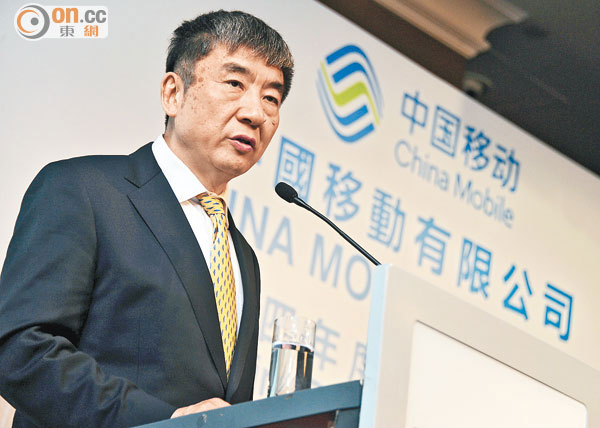
中移受政策因素影響,上季盈利大跌。圖為董事長奚國華。(資料圖片)
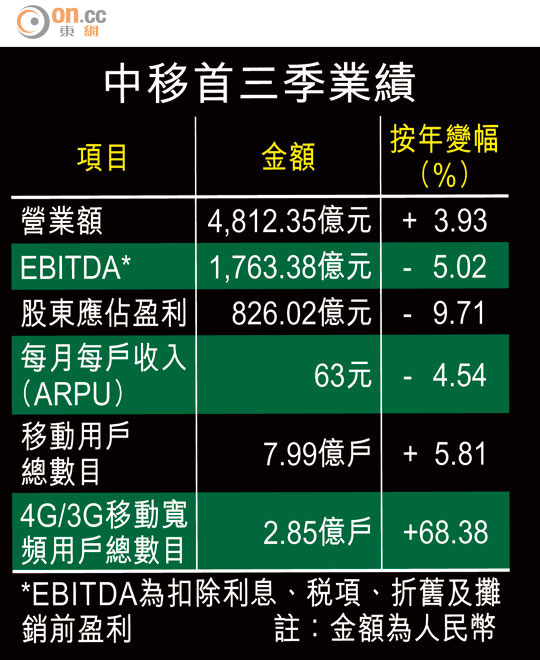
中移首三季業績
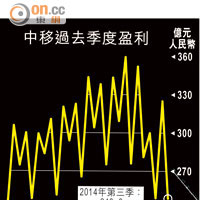
中移過去季度盈利
自去年第三季開始,中移季度盈利已連續五季錄得按年跌幅,今年一至九月累計,中移股東應佔盈利826.02億元,按年倒退9.71%;儘管總移動用戶按年增長5.81%至7.99億戶,3G/4G移動寬頻用戶按年增長68.38%至2.85億戶,惟期內每月每戶收入(ARPU)按年下跌4.54%至63元。
4G客年底勢破五千萬
中移表示,隨着4G客戶增長,期內數據流量按年增長98.6%,成為新的業務動力,惟受「營改增」及「網間結算標準調整」等政策因素,以及管理層為控制營銷費用,調整月費優惠策略影響,導致收入增長放緩,期內的扣除利息、稅項、折舊及攤銷前盈利(EBITDA)利潤率,由去年同期的40.1%下降至36.6%,這與4G網絡建設與業務發展,令相關資本開支與成本投入增加有關。
不過,值得留意的是中移4G上客量,九月創下1,138.1萬戶新高紀錄,按照中移截至九月底已獲得4,094.9萬4G客戶計算,中移年底前4G客戶增至逾5,000萬戶,不會有太大難度。
泓福證券聯席董事林嘉麒指,中移第三季業績反映「營改增」稅改、中央嚴控手機補貼等政策因素帶來的負面影響,惟4G上客表現令人鼓舞,雖然中移盈利是否見底屬言之過早,惟有信心中移盈利放緩情況,第四季會有改善。
「鐵塔」起動或降成本
有中資券商分析員認為,中移盈利能否於未來一、兩季改善,取決於鐵塔公司的成立,或有助中移進一步降低4G網絡建設的成本投入,又認為聯通(00762)及中電信(00728)搶客,中移將更積極鼓勵本身客戶轉用4G服務計劃,令4G上客數字進一步增多。
德銀於中移披露季績前,已將中移目標價由85港元降至83港元,並以行業競爭持續升溫為由,調低今後三年盈利預測,然而維持「持有」投資評級。不過,瑞信仍然維持給予中資電訊股「增持」投資評級,指三家電訊商對iPhone 6/6 Plus的補貼出現下降,對中資電訊股而言屬利好消息。
中移美國預託證券(ADR)股價周一早段走勢反覆,截稿前報92.739港元,較港低0.111港元。