大行報告:安踏面臨下行風險
安踏體育(02020)大股東出售2.8%舊股,摩根大通將集團評級由「跑贏大市」調低至「中性」,目標價為16.5元,原因是近期股價上升後,其估值已屬偏高水平,相當於一四年預測市盈率19倍及一五年市盈率16倍,相對nike一四和一五年的市盈率分別為22倍和21倍,adidas則為17倍和15倍,該行憂慮大股東售股將對股價不利。

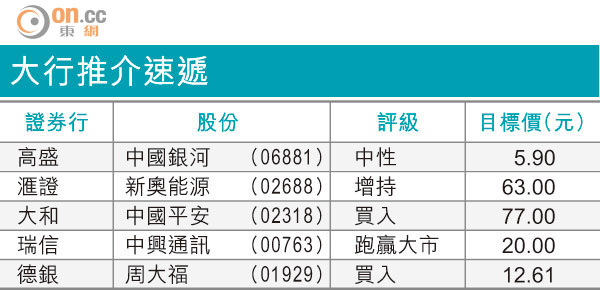
大行推介速遞
在過去幾季,安踏在訂貨會和同店銷售均顯示穩定增長動力,但今年上半年其他品牌增長速度明顯超越安踏,相信中短期亦然。
摩通相信安踏所面臨的風險,包括未來過量渠道存貨及Fila較着重潮流服裝,而安踏一三年的經營利潤率高達24%,相對nike之13%及adidas之9%高得多,未來有下降壓力。