Fundman睇市:北控水務估值合理
港股昨日單日轉向再轉向,收市圖表上呈倒轉錘頭,走勢唔多對路。恒指昨跌95點,收報23,047點,期指轉低水88點,大市成交金額625億元。現時港股短期因素最重要睇有幾多條馬路重開,而非滬港通幾時通,昨清除障礙物並未遇到太大反抗,所以港股低開後再度倒升,但午後又回軟,可見無論壞消息或好消息都消化得七七八八。

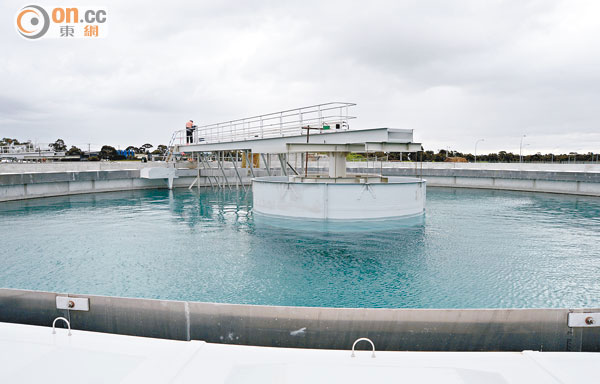
內地加快水利建設,為北控水務帶來增長機遇。(資料圖片)
太陽日誌
對外圍經濟的憂慮加上本港長遠前景堪虞,港股現水平仍不覺得抵買,另一個不明朗因素是伊波拉病毒是否擴散至歐美國家。美國已是全球少數具復甦動力的經濟體,若有差池將後果嚴重。
華能(00902)斥93億元人民幣向母企買電廠,帶動電力股反彈,成昨日表現較佳板塊,但其餘並無焦點,細價股亦如洩氣皮球,最大升幅是亞洲聯網(00679)之32%,升幅逾一成的得13隻,同之前盛況差得遠。藍籌股以康師傅(00322)跌4.7%兼創五十二周新低最傷,其母公司頂新在台灣遭消費者公開呼籲抵制,食品股風險是突如其來,但就算康師傅股價已大幅調整,其預測市盈率仍高達27倍,想撈底仍有其他大把選擇。
頁岩氣股冇運行
A股亦3連跌,但跌幅相對輕微,今日內地將公布CPI及PPI等數據,九月CPI平均預測為升1.6%,再跌落去好快會變負數。內地通脹疲弱是需求降低的結果,而油價再創4年低位,又將進一步拖低通脹,但數據不及市場如何解讀重要。油價下跌最受影響的莫如石油股及油服股,買入呢類股要喊三聲。安東(03337)高位下瀉六成有多,內地頁岩氣第三輪投標亦可以收檔,原因是中國頁岩氣開採成本已經相當貴,相比現時油價水平,採氣不如買油更實際。
燃氣股經已沉靜一段時間,但中燃(00384)因主席增持而突受追捧。間公司股權現在較為清晰化,北控(00392)及劉明輝均願意高位增持,顯示對燃氣業務在中國長遠發展有信心。不過,天然氣每年加一次價,對投資者而言就非好消息,即使最終可將成本轉嫁予客戶,但時間的差距將令燃氣股有所吃虧。
此外,雖然中國鼓勵使用天然氣,惟石油和煤炭價格低迷,將使天然氣的普及進程受阻。國策亦經常變動,此前中國鼓勵汽車改用燃氣,惟現時支持力度不及新能源汽車般大,所以昆能(00135)、新海(00342)和中集安瑞科(03899)股價走勢均相當嚇人。
水股新丁受追捧
現階段最一枝獨秀的環保股非水股莫屬,李克強總理上月在達沃斯論壇表示,對中國最突出的問題是水、大氣和土壤污染,李總理沒有講明排名不分先後,但在投資者心目中,首次將水的排名放在大氣前面意義不同,水股因而排眾而上。不過,亦有一個怪現象,愈細市值的公司愈受追捧,新丁強泰環保(01395)短時間內升至高招股價1.4倍,市值由3億多元升至10.7億元;一年前上市的中滔環保(01363)更較招股價升3.6倍,現市值近100億元。
至於污水股尚有北控水務(00371)、天津創環(01065)和桑德(00967)等,津創炒AH折讓亦升到你唔信,而桑德自今年初在新加坡交易所自願除牌後才開始發力,但隨即急升1倍。相反,市值450億元之龍頭股北控水務,今年在4元多至5元多之間載浮載沉,完全跑輸給同類股份幾條街。
在現時港股愈趨A股化之下,北控水務只可稱為「唔啱炒」,但強泰或中滔此類細價股,論估值以及規模均已屆不合理程度,純粹是炒貨源歸邊。至於北控水務今年上半年收入和盈利均升38%,一四年預測市盈率26倍,計PEG是0.68倍,估值高但合理。未來中國將加快水利建設,加上北控水務憑母公司北控優勢,可透過注資和收購續保增長。