大行報告:TCL通訊盈利穩定
美銀美林認為TCL通訊(02618)近期的股價弱勢,主要是市場關注其與對手的激烈價格競爭。TCL通訊第三季的智能手機付運量1,090萬部,略好過該行預期的1,060萬部,預期第四季將增至1,200萬部。
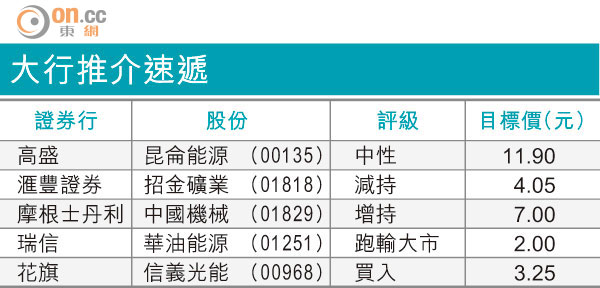
大行推介速遞
經與管理層會晤所知,公司對智能手機增長維持正面看法,主要由分散地區銷售策略所推動。
該行維持對TCL通訊「買入」評級,基於其估值僅為一五年預測市盈率6至7倍,智能手機付運量因低基數效應而下跌風險有限,其毛利率19%和經營利潤率4%勝過內地同業,其銷售地區分散可降低風險,並相信近期股價弱勢已反映負面消息,目標價12.9元,相當於一五年預測市盈率11倍,預期在規模效應及毛利率改善下,可保持盈利增長。