大行報告:中國聯塑盈測下調
摩根大通發表報告指,該行與中國聯塑(02128)管理層會面後,發現其今年上半年業績受累於市場需求疲弱、非PVC管道存在激烈的價格競爭,以及新廠房的初始建設費用影響,故將其目標價由6.5元下調至6元,但基於目前估值偏低,且集團未來或受惠於內地建築工程的增加,故維持其「增持」投資評級。

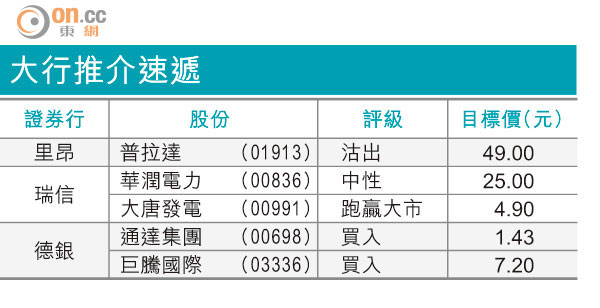
大行推介速遞
該行表示,中國聯塑今年上半年業績表現令人失望,但隨着集團於海南及雲南的新廠房設備使用率提升,非PVC管道產品定價好轉下,估計今年下半年盈利將會緩慢復甦。長線而言,集團未來銷售及盈利表現,將取決於內地建築工程的活躍度,現時難以評估一五年全年表現。
該行又將聯塑一四及一五財年的盈利預測分別下調16%及15%,以反映非PVC管道價格下跌、工資上升、非PVC管道及非管道產品毛利率下跌等負面影響。