大行報告:深國業務增長強勁
美銀美林發表報告,下調深圳國際(00152)一四至一六年核心盈利預測分別10%、8%及7%,目標價由12元下調至11.5元,主要反映深圳航空表現疲弱。不過,該行認為深國在內地的物流業務網絡穩定擴張,帶動其上半年的核心業務增長強勁,因此仍看好該股,維持其「買入」評級。

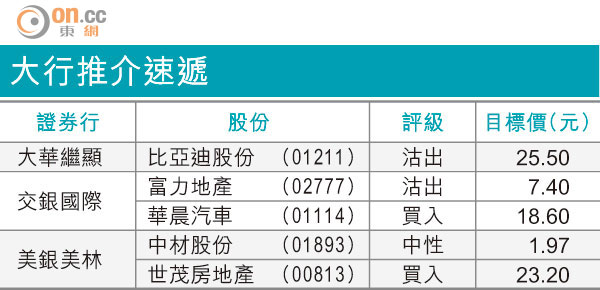
大行推介速遞
該行表示,深國第二季營業收入按年增17%至33億元,三項主要業務均錄得強勁增長。上半年毛利按年增長21%至16億元,毛利率擴張至51%。而聯營盈利按年跌42%至1.44億元,主要由於深圳航空錄得外匯虧損。
該行又指,深國收費公路核心盈利按年急增33%至5.7億元,物流業務核心盈利則按年增長41%至1.28億元。管理層表示,公司未來將提供更多物流增值服務,預期物流業務的利潤率將繼續擴張。