投資SUN角度:科網股可追落後
阿里巴巴料八月於美國紐交所掛牌,集資額之巨勢創歷史,相信愈近其上市日子,會再掀起一輪科網熱潮。香港股民若沒有開設美股戶口,又不熟悉美股市場運作,只能望門興嘆。不過,地球是圓的,資訊互通,本港的科網股在阿里光環下,鑊氣不減,阿里的對手騰訊(00700)動力甚強,「雙馬股」及其他科網股都不乏買盤,大部分由四、五月低位反彈不少,睇好者依然大有人在。

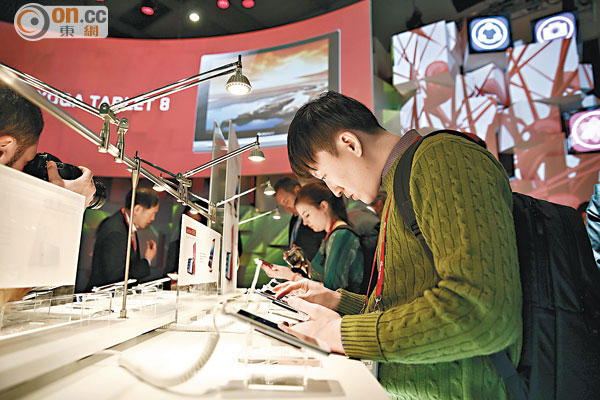
聯想是較多元化的科技股,作為全球電腦生產商,同時又積極發展手機等業務。(資料圖片)
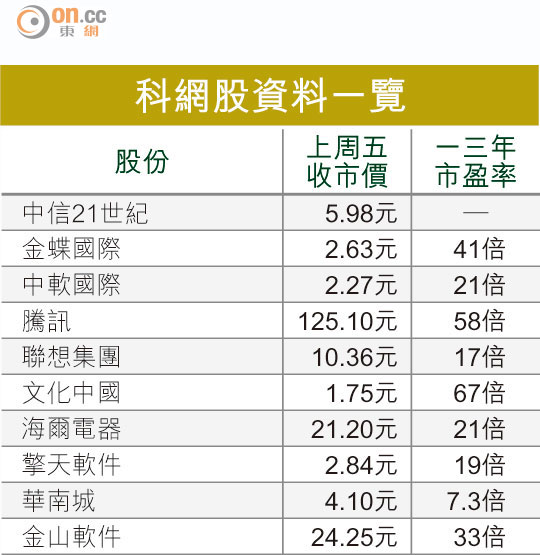
科網股資料一覽
相對於恒指或其他舊經濟股,科網股估值絕不便宜,一三年市盈率動輒是30倍或以上,騰訊高達58倍,一四年預測市盈率也超過40倍,個別手遊及支付股更無市盈率可言。只論估值的高低,無疑會嚇怕保守型投資者。
美國同業市盈率高
不過,參考地球的另一端——美國上市的科網股,就發現本港的科網股其實仍「低水」,谷歌市盈率是30倍、亞馬遜高逾500倍、臉書高至86倍,Twitter仍然未賺到錢,內地在美上市的新浪網亦高達146倍,只要環球科網熱潮繼續,香港股份仲有追落後的空間。
阿里巴巴現是內地最大電子商貿企業,今年三月底止的財年內,收入增長52%,盈利翻了1.7倍至約230億元人民幣,增長步伐繼續高速。近年又加快併購,業務延伸至金融、軟件、物流、文化、醫療、音樂等等,幾乎無孔不入。其上市所造成的雷聲雨點,對其他科網股將成一個重要的指標,估計上市前鑊氣只會更加升溫。阿里及騰訊可謂平分秋色,香港股民買唔到阿里,不妨吼實騰訊,尤其是十月滬港通啟動後,騰訊有機會成為內地股民的「新寵」。兩間公司近年快速地擴展,互鬥不斷,四出收購,打造了「雙馬股」系列。
中信21世紀(00241)獲阿里入股以來,一直未有落實任何注資,但股價炒起後續在高位徘徊,全因阿里現佔其權益超過54%,不排除未來會把醫藥部分注入,但因現市值已被炒至逾四百億元,實際已反映了注資的預期。至於阿里持近六成股權的文化中國(01060),去年賺2.06億元,業務包括製作及發行電影版權、電視廣告、手機增值服務等。內地電影文化產業步入高增長期,普華永道估計一八年成全球增長最快的電影市場。
阿里為配合電子商貿發展,早前亦入股持有日日順物流的海爾(01169),刺激該股股價水漲船高,公司持有較實質的電器及物流等業務,今年首季盈利上升17%,股價近月重拾升軌。另一物流股華南城(01668)就屬於對手騰訊旗下,騰訊持股不到一成,且騰訊在商貿方面發展有侍加把勁,但華南城最近委任了騰訊的高層入內成為非執董,亦開宗明義未來雙方會加強合作。
金蝶聯想潛力可觀
阿里及騰訊為配合網絡企業的業務發展,各自入股或跟不同軟件公司合作。擎天軟件(01297)去年七月上市,阿里持有約一成三的權益,公司從事軟件及解決方案供應,去年盈利增長32%。擎天與阿里未來會否加強合作,未有太多透露,但隨內地軟件業發展,公司業務也具睇頭,現價市盈率19倍,今年預測市盈率是17倍。
金蝶(00268)是內地大型軟件股,去年扭虧,錄得1.26億元人民幣盈利,料業務可繼續改善。金蝶近年銳意發展的雲之家業務,註冊企業突破了8萬間,用戶超過152萬。內地企業IT開支約佔內地國內生產總值1%,相當於1,800億美元,相比美國佔GDP比例7%,未來增長空間巨大。
聯想(00992)是較多元化的科技股,在全球個人電腦市場萎縮下,仍取得增長,同時又積極發展手機等業務,是內地第二大智能手機商,僅次於三星。公司早前公布收購MOTO及IBM伺服器業務,被視為策略部署的重要一步,暫時有關IBM收購要待有關部門審批。
按GARTNER資料,美國硬件公司在內地的伺服器市場份額去年下降了12%,相信跟資訊網絡安全有關,聯想吼準機會,打入該市場,具相當潛力。