大行報告:匯源果汁風險被低估
瑞銀發表研究報告指,匯源果汁(01886)在沿海地區的傳統銷售渠道滲透較預期慢,其新能量飲品亦延遲至五月才推出市場,而其股價自去年收購上游產業後升近37%,該行相信投資者並未充分考慮其執行風險,故將評級由「買入」降至「沽出」,目標價亦由5.21元下調至3.34元。
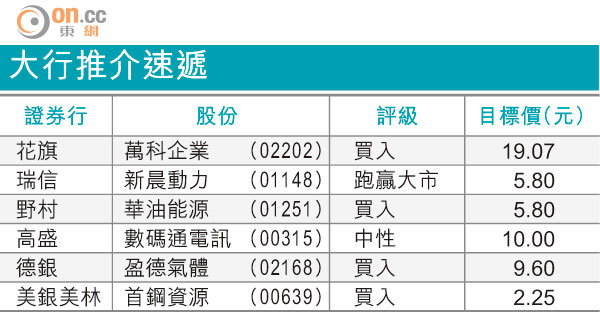
大行推介速遞
該行表示,雖然匯源純果汁產品出廠價自一月開始上調5至15%,惟未能轉嫁至消費者,令分銷商利潤收窄,導致市場份額流失。而由於分銷商於去年下半年已預備足夠存貨,相信公司上半年純果汁產品收入增長有下行風險。
瑞銀又指,匯源早前購入的「三得利」飲品需於明年才有盈利貢獻,而面對市場競爭加劇,該行認為公司有必要加強新產品的推廣,並將其產品滲透至更多未進入的地區。