大行報告:友邦不乏利好因素
摩根大通發表報告指,雖然友邦保險(01299)上半年業績受股票市場及匯率波動的影響相對較輕,但考慮到對花旗銀行的一次性付款,加上亞洲區經營環境呆滯,預期公司上半年盈利按年跌28%,至13.83億美元,但新業務價值表現仍強勁,按年增長22%,故將其目標價由45元上調至46元,並重申「增持」評級。

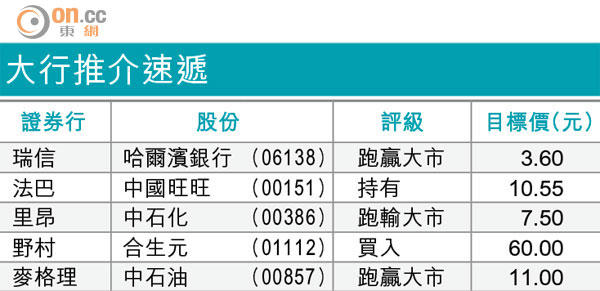
大行推介速遞
該行相信,隨着東盟股票市場回升及友邦新業務價值增長勢頭持續,將成為其股價短線上升的催化劑,而績後能否跑贏大市,則取決於公司能否在東盟重新定位、銀保業務的進展,以及是否更好運用過剩的資本。
該行又指,香港及新加坡業務增長穩定及泰國業務復甦,已反映在目前友邦的股價上,但公司在東盟市場的重新定位、中國業務的強勁增長,以及韓國業務量增加,均未反映在其股價上。