大行報告:復星國際價值未反映
瑞銀發表研究報告指,復星國際(00656)於內地有深厚的行業基礎,並積極擴展其保險業務,認為復星正轉型為全球性投資集團,但相信目前股價未有完全反映管理層透過投資創造價值的能力,故重申其「買入」評級,目標價亦由11.7元上調至13.1元。

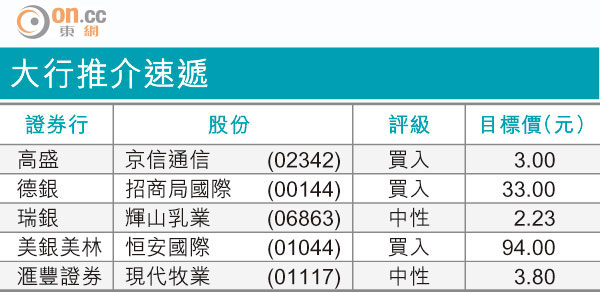
大行推介速遞
該行表示,自五月完成收購葡萄牙最大保險集團CSS後,復星透過委任一名新財務總監及兩名助理財務總監,以加強CSS的管理層團隊。隨着CSS改善資產組合及減少再保業務,公司管理層有信心於未來兩年可改善CSS的回報。
該行早前到訪復星持有50%權益的上海外灘金融中心商業物業項目,預期可於一五年底或一六年初完成,寫字樓於今年底開始預售。另外,短期內與外灘金融中心有關的訴訟,可能令復星有機會收購餘下50%權益,若作價為40億元人民幣計,每股資產淨值將提升1.1元。