大行報告:華油能源估值吸引
瑞銀發表研究報告指,華油能源(01251)早前受哈薩克斯坦貨幣貶值影響,股價累跌近30%,惟現時股價已顯著回升,反映了早前公司與哈里伯頓成立合營的消息正面,並預期公司於內地成立全國性合營及獲得哈里伯頓的投資,將進一步提升股價。

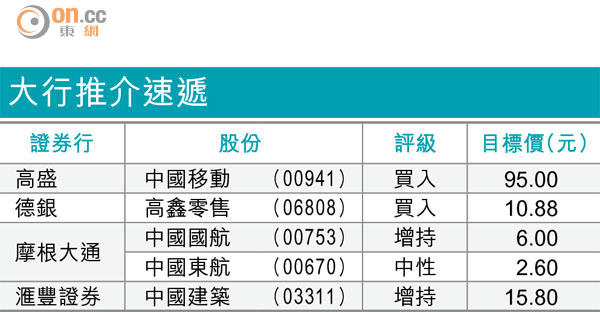
大行推介速遞
該行表示,兩大油企中石油(00857)以及中石化(00386)的上游燃油燃氣改革及頁岩氣試點項目計劃,將會是華油能源的中期催化劑,主要由於兩大油企未來有機會將個別工序外判予私人油企。
該行又指,哈薩克斯坦貨幣於二月意外地貶值,相信華油能源或需等到其現有合約到期,才可重新談判定價,故將其一四至一六年每股盈利預測分別下調30%、21%及11%。但認為公司現價相當於一五年預測市盈率12.3倍,估值吸引,故重申「買入」評級,惟目標價由6.5元下調至5.8元。