大行報告:上海醫藥估值吸引
瑞銀發表研究報告指,上海醫藥(02607)近日股價弱勢,主要是由於首季業績未如理想,惟公司管理層仍維持今年雙位數增長的銷售目標,該行亦相信市場對上藥的看法過分悲觀,認為該股現價相當於一四年預測市盈率12.7倍,估值吸引,故將評級亦由「中性」升至「買入」,而目標價則由21.25元降至18.5元。

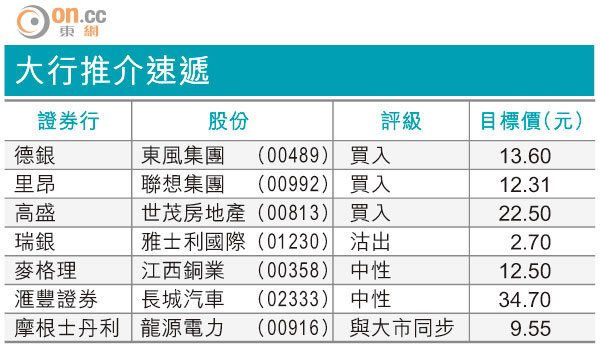
大行推介速遞
該行表示,上藥去年第四季開始進行市場銷售整合,公司管理層承認整合涉及一定難度及潛在風險,但直接銷售及代理銷售已重上軌道,首五個月大部分暢銷藥物銷售按年增長逾20%,管理層有信心完成上半年收入增長達雙位數的目標。
該行又指,上藥最近完成收購山東某分銷公司(因佔銷售不足5%,所以未有披露),並正積極尋求分銷及製造方面的收購對象。