投資SUN角度:抽水股篩選有法
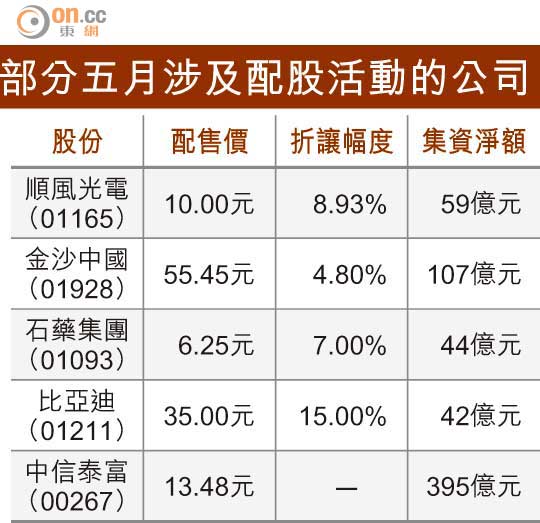
今年「五窮」月反高潮,恒指由低位21,680點拗腰反彈千多點,重上23,000點水平,幾乎收復四月滬港通消息曝光的高位。市況稍好,即見各間上市公司頻頻抽水,單是用配股方式直接向市場集資的金額便超過600億元,當中不乏幾百億甚至千億元市值的重磅股。

整體上市對近年發展處處碰壁的中信泰富有利。(資料圖片)
部分五月涉及配股活動的公司
對於抽水公司,投資者一向無好感,因配股前通常股價先被炒高,配股價又有折讓,及後難免曲終人散,沽壓沉重。但事情總有例外,過去不少抽水公司,攞正牌伸手,實際是為壯大公司,業務愈做愈大,股價愈升愈高。如何篩選這類「好股」,要掌握幾個要訣。
抽水通常可分為三大類別,其一是發行新股,「印公仔紙」定向地售予個別投資者,集資所得入帳公司之內;其二就較為間接,如發行可換股債券及認股權證,分別在於接貨的投資者可選擇未來是否行使換股的權利,集資額及股權變動存在較大變數;其三就是公司的股東透過大手配股,減持股權,不同之處是所得金額落於個人口袋,多被視為看淡公司前景的舉動。
三者之中,股民較偏向第一個直接發行新股,因資金撥入公司之內,股東減持是較為負面,除非股東是變相「賣殼」,就另作別論。
集資所得雖撥入公司,但用途之差異可造成天壤之別。如只是作為一般營運資金之用,目的模糊,即公司平日資金緊絀,要靠印公仔紙抽水,得益無從估計。若作還債之用,就要秤秤公司的債務問題是否嚴重,還債後慳得的利息開支可否抵銷權益攤薄的負面影響。
接貨者身份成關鍵
芸芸用途之中,以作發展新業務的目的較為可取,資金只要用得其所,有機會為股東帶來更巨大回報,重點是要分析該業務前景。早前中信泰富(00267)為鯨吞中信集團,向市場集資395億元,算是出師有名。
市場一向關注接貨人士身份,若是著名人士或基金接貨,當然是好消息。中信泰富最近的配股行動公布獲多至15名投資者簽訂協議,包括社保基金、友邦保險(01299)及淡馬錫等,其中社保接貨較多,增持了12.46億股,涉資168億元。另外,三月向阿里巴巴大手配股的文化中國傳播(01060)亦屬特殊例子,當時配股價為每股0.5元,較停牌前大折讓兩成,但阿里巴巴的點石成金效應澎湃發揮,股份復牌後勁升。一如公司賣殼,舊有股東脫手賣出舊股,亦往往刺激股價,關鍵在於接貨者何人。
根據法例,上市公司有權每年發行不多於股本一定數量的新股,要多發就要獲股東會通過。有公司盡情利用法例賦予的權利,年年抽水,就算未過底線,股民亦宜遠離這類公司,因權益不斷被攤薄,且集資所得每每石沉大海,市值通常是大低水。
若公司過去的配股合情合理,或只在有需要的情況下才出手抽水,業務實質有進展,總算用得其所,股民毋須過分恐懼。
不少增長型公司,為求短時間內進行併購,都會選擇向市場伸手,如光大國際(00257),早年轉型至發展環保業務,一二及一三年都曾進行配股,涉及共7.8億股,一二年配股價是3.58元,去年升至8.52元,上周五收9.87元,股份實際處於大升浪之中,配股未造成長線負面影響,全因環保為國策推動的行業,彈藥增加可加快併購發展。
抽水有無古怪,財務狀況最值得關注。如果公司的資產負債表強勁,負債比率低於其他同業,或現金多於負債,甚至是本身已持有淨現金,都要向市場配股集資,行徑便顯得古怪,宜避之則吉。
中信重組利多於弊
中信泰富以2,865億元收購母公司所有資產,實現整體上市,代價是股份及現金,股份以溢價計算,現金則透過配股的方式來支付。這做法雖造成權益的攤薄,但避過舉債收購的日後負擔,重點是購入資產的質素。中信集團是內地大型企業,業務投資多元化,重組對近年發展處處碰壁的中信泰富是利多於弊。