股海實戰:華潤燃氣 中線值博
面對內部經濟增長持續放緩,外部中越局勢緊張,祖國內憂外患有待解決。A股滬綜指兩千點危危乎,港股雖然只微跌收市,但大市成交僅471億元,可見連大戶都少做少錯,散戶宜減少短炒,多着眼中長線布局。

華潤燃氣股價早前受系內問題拖累,故估值相比其他燃氣股吸引。(資料圖片)
近日有兩位做生意的內地朋友來港一聚,其中一位做電貿行業的友人話,今年生意比去年差,還預計未來會一年差過一年,皆因競爭日趨激烈,而線上客戶的消費習慣日趨成熟,市場開始歸邊發展。諗起阿里赴美上市叫價甚高,網股估值不斷向上,相信板塊估值的階段性頂峰亦會隨之來臨,故維持建議相關股份逢高減持套現。
內房股短線續看淡
另一位來自溫州的友人就話,依家想知行家狀況如何,問佢手頭有幾多樓便可知一二,皆因溫州樓價已較高峰跌五成,依家仲跌緊。若然答冇樓在手,應該好穩陣;好多樓在手,就可能好唔掂,事關依家生意難撈,當地人炒樓多數十個煲五個蓋博到盡,依家每月按揭供款吃力,想沽貨套現又沽唔出,搞唔點就被迫斷供,故當地部分銀行的物業按揭貸款壞帳亦正在上升云云。
聽完當地人說法,再回想最近投行係咁唱淡內房,人行又開腔談內銀樓按,顯見內房形勢轉差真係冇花假,加埋六月又係「水荒」季節,短線內房板塊都係行人止步。
燃氣股尋日逆市做好,中國燃氣(00384)升5%、華潤燃氣(01193)升3%、新奧能源(02688)升3%、北控(00392)升2%元。俄羅斯領導人普京本周訪華,市場憧憬雙方將就中俄天然氣管道談判達成協議,合理價格氣源供應增加,配合內地用氣需求持續增長,下游燃氣供應商的毛利前景展望能見度大大提高。
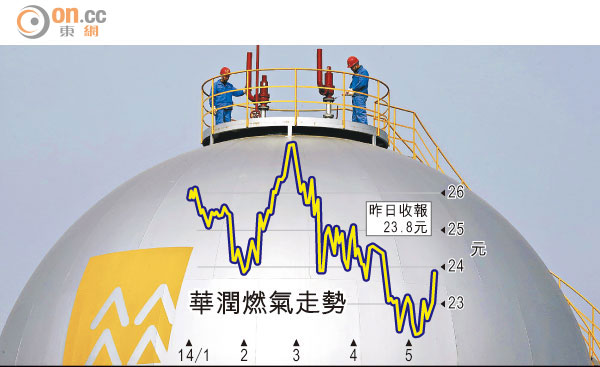
環顧一眾燃氣股,中國燃氣及新奧都是基金首選,但現時估值之高,亦係板塊之中數一數二,建議候回吐再考慮。北控除燃氣業務外,亦兼營水務等業務,屬穩健之選,但股價升勢亦較溫和。至於華潤燃氣,母公司前高層涉貪事件尚在發酵,其估值亦受壓力,但相信長遠業務不會受今次人事變動影響,站在中長線角度,潤燃現時的估值較值博,向上兩個阻力位分別在26元及28元,250日線支持在22元。