大行報告:酷派仍具上升空間
高盛發表研究報告指,酷派集團(02369)股價由三月初至今跌約43%,主要由於市場憂慮內地智能手機市場增長放緩。不過,該行分析得出即使在最壞情況下,公司每股估值仍有約3.01元,與現價接近,相信股份呈超賣,故重申其「買入」評級,目標價6.6元,相對現價有89%的上升空間。

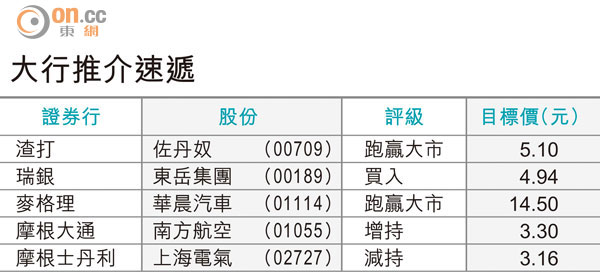
大行推介速遞
該行表示,雖然酷派業務並非獨特,但認為公司具有跑贏同業的優勢。較早推出的4G智能手機,有助公司在3G智能手機需求下跌的市場中,保持其平均銷售價格及毛利率,預期其為內地智能手機由3G過渡到4G過程的主要受益者。
該行又指,酷派4G智能手機的銷售增長,足以抵銷3G智能手機的銷售下跌,並帶動其一四年銷售及經營溢利分別按年上升91%及1.55倍。至於其他股價催化劑,尚包括內地4G市場每月數據的公布,以及酷派派送紅股將於本月二十七日除淨。