股海實戰:中行炒折讓收窄
人行同銀監會召集內銀阿頭講話,要求提高按揭貸款審批和發放效率,此舉唔多唔少顯示上大人的樓市政策係「有保有壓」,既要持續調控不鬆手,亦要顧及居民實際住屋需要,確保樓市健康發展。內房股繼續做好,中國海外(00688)及碧桂園(02007)均升4%。

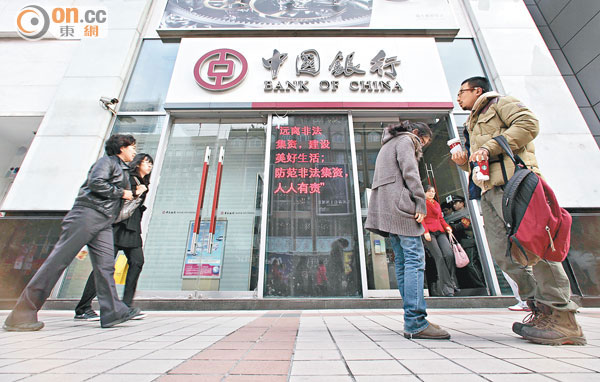
中行透過發行優先股集資,將有助增強資本,提升資本充足率。(資料圖片)
另一方面,內銀陸續宣布發行優先股計劃,似乎確對股價有點支持。是否中央有心出招先為內銀同內房減壓,免得去年中「水荒」危機重現,不得而知,但眼見近日地緣政治不穩又再升溫(越南出現排華潮),更能凸顯此刻內部穩定確十分重要。
升市成交未配合
睇經濟數據、資金流向、板塊表現以及技術走勢,坊間預期指數向下的人多於向上,偏偏恒指持續做好,尋日又升230點,收報22,582點,但成交不到600億元。成交未配合,指數重上牛熊分界線的意義亦打了折。
人仔貶值,呢幾年靠匯兌收益支撐業績的航空股,都幾閉翳,股價難以睇好。從另一角度睇,呢幾年受人仔升值影響,外幣資產佔比較高的中國銀行(03988),股價表現一直跑輸同業。隨着今年以來人仔持續貶值,中行估值有望改善。
講到中行,公司最近披露擬在境內外發行優先股集資最多1,000億人仔,料有助進一步提升資本充足率,消息正面。該股尋日收報3.49元,升1.7%,派發末期息每股0.196元人仔,將於六月十九日除淨,現價市帳率0.8倍,息率7厘,攻守兼備。若股價發力收窄估值折讓,照計唔難上番3.8至4元區域,最樂觀市帳率去返1倍,即目標價4.2元。
中信泰富(00267)尋日就收購母公司資產交易發通函,並會在六月三日召開股東大會議決。據講呢單大刁公布前,好多大行事前都收唔到風,故交易公布後,眼見大行評價普遍負面,認為交易涉及配股將產生攤薄效應,現價估值偏高等等,予人「吃不到的萄葡是酸的」之感。
中資企業在香港經濟各主要環節的參與度逐步提高乃大勢所趨,中信集團以捷徑登陸港股,相信未來或會增加在港的投資。事實上,是次交易涉及配股所產生的攤薄效應只屬短暫,交易完成後公司資產規模將顯著增加,融資能力提升而融資成本下降,盈利能力將顯著提高,實在無道理看淡,長線可逢低收集。