騰訊多賺60%勁送驚喜
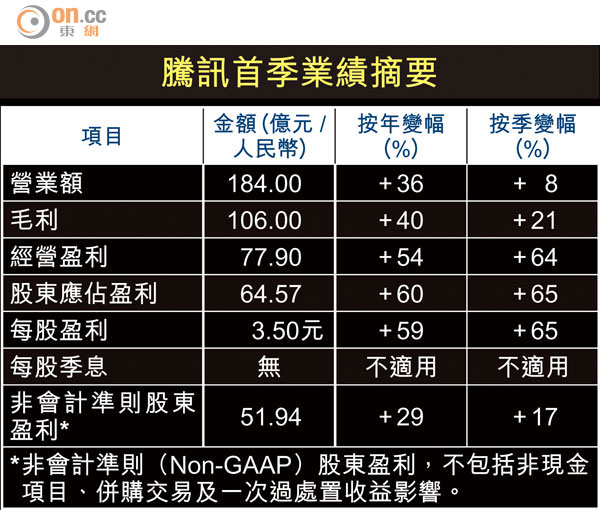
騰訊(00700)昨日交出一份令市場驚喜的首季業績,在以電商資產換取京東新股及出售文化中國(01060)股權等一次過的額外收入帶動下,騰訊截至三月底止純利按年急升60%,創64.57億元人民幣新高。

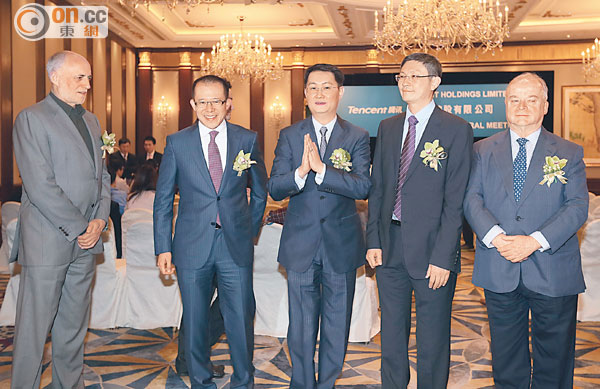
騰訊昨日舉行股東會,一眾高層於會上不斷回答股東提問。圖(中)為主席馬化騰。
騰訊首季業績摘要
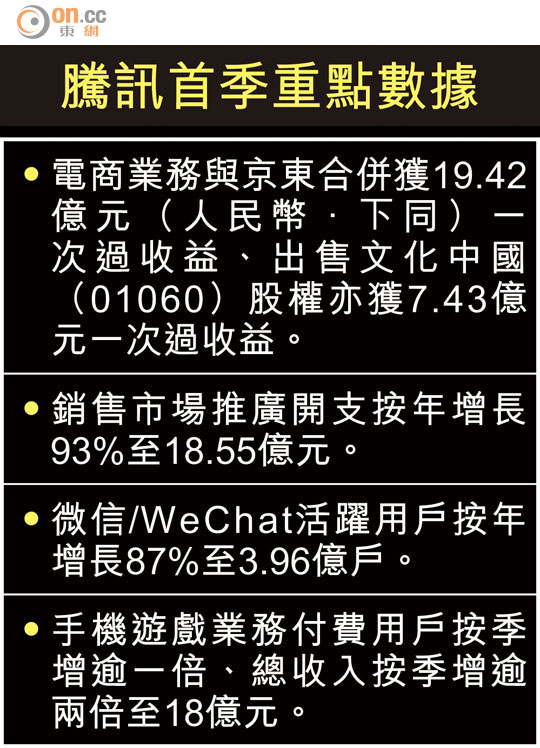
騰訊首季重點數據
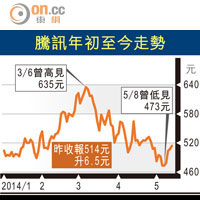
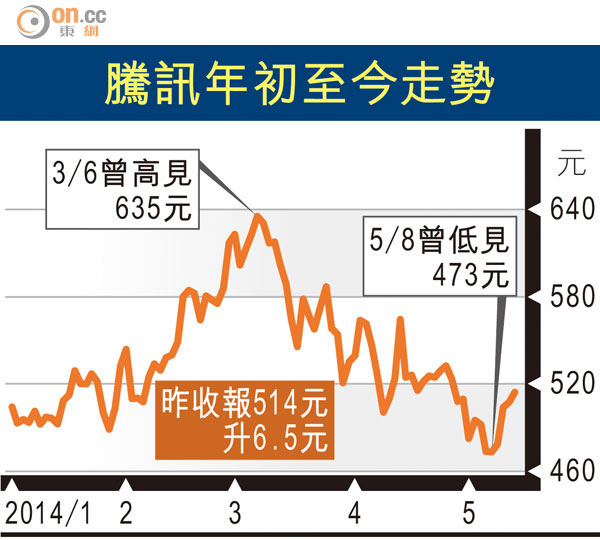
騰訊年初至今走勢
騰訊小股東睇法
支持拆細
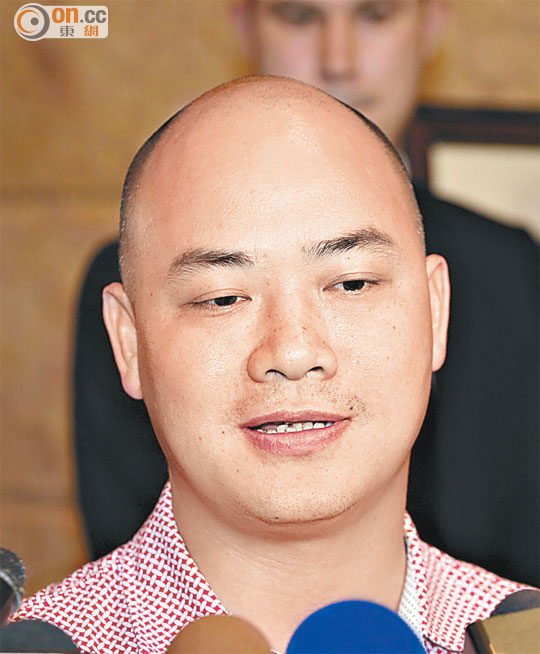
龔先生:支持拆細,但有不少相關問題未有機會提出。
睇定啲先
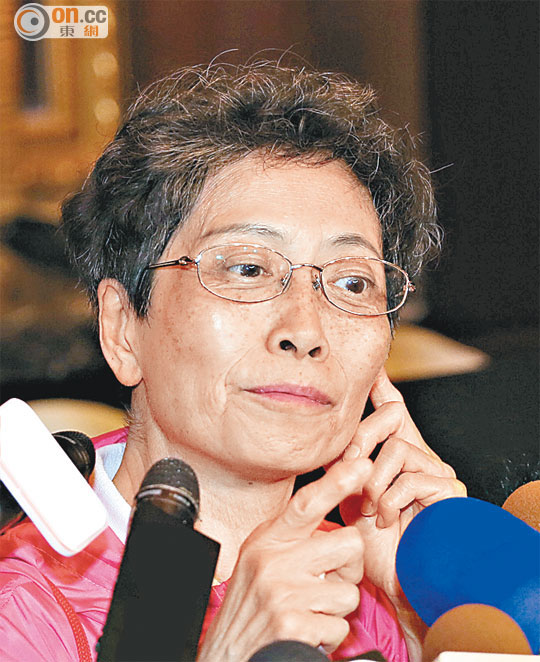
馮女士:會「睇定啲」先至決定是否增持騰訊股份。
騰訊股價昨收報514元,升1.28%,騰訊在美預託證券(ADR)高見551.37元,較港收市再升37.37元,若將港美升幅合計,騰訊市值一日激增逾800億元,重上一萬億元市值。
今次騰訊季績表現較對其看法最「牛」的中銀國際更「牛」令證券界意外,該行之前予騰訊的季績盈測已高達61.49億元(人民幣.下同)。
馬化騰:留意實際盈利
由於騰訊將電商業務併入京東,換取京東新股,並且為騰訊帶來19.42億元收入,另外,騰訊減持文化中國獲得7.43億元收益,在計入其他投資公司的減值撥備後,騰訊季內所獲的其他收益按年增長3.57倍至16.07億元,唯一隱憂是市場推廣開支增幅高達93%。
騰訊主席馬化騰在昨晚電話會議中指出,投資者在解讀集團季績時,應更注意不計算一次過收入影響的非會計準則(Non-GAAP)股東盈利,按年增長29%至51.94億元。
他又指出,騰訊在網絡視頻及媒體內容上的優勢可望帶來增長潛力,並明言會在相關領域繼續投資。惟總裁劉熾平亦提醒,在今年第二季集團有可能因投資京東及新近入股的四維圖新,而錄得現金淨流出。
手遊收費戶季飆逾倍
在分類業務表現上,作為騰訊主要來源的增值服務收入按季增長21%至144.134億元,當中網絡遊戲收入增加23%至103.87億元,而手遊業務付費用戶按季增逾一倍,總收入按季更增逾兩倍至18億元,進一步鞏固騰訊「手遊王」的龍頭地位。
至於微信及國際版WeChat的活躍用戶,亦按年增長87%至3.96億戶。
劉熾平指出,微信除了成功帶動集團的手遊業務增長之外,微信在移動支付業務亦正處於高速發展階段,其增長除來自騰訊本身的遊戲及電商支付應用外,嘀嘀打車等線上對線下(O2O)應用,亦使微信支付的應用更普及。
劉熾平對微信支付的說法,亦明顯是要向外證明,內地對條碼支付進行的規管,並未影響微信支付在內地的持續發展。被問到騰訊申請民營銀行牌照的問題,管理層指出目前仍與監管機構討論相關細節。
推廣開支增93%添憂
事實上,騰訊管理層昨晚多次重申,騰訊目前正全力強化流動業務平台,首要目標是吸引更多用戶,相信建立規模效應後,盈利潛力便會進一步提高。
京華山一高級分析員譚思晉亦指,即使扣除併購交易的一次過收入,騰訊季內的營運業績仍優於預期,他相信騰訊將電商業務與京東合併,會有利其與主要對手的競爭,但他亦關注騰訊在業務推廣投入仍然巨大。
騰訊季績則顯示,在今年首季騰訊在銷售市場的推廣開支,按年增長93%至18.55億元。