大行報告:冠德價值被低估
瑞銀發表報告指,受內地原油需求遜預期以及一個海外油儲項目延誤的消息影響,中石化冠德(00934)股價自三月初的9元高位回落約24%,但該行認為相關風險對其估值只有低至中單位數字的影響,市場已經過分反映。

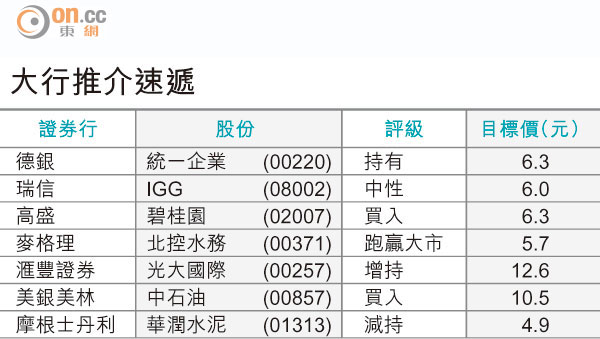
大行推介速遞
報告指,以公司一五至一八年每股盈利複合年增長率21%計算,冠德現價相當於一五年市盈率14.1倍,價值被低估,現為買入時機,故重申其「買入」評級,目標價由10元下調至9.2元。
該行基於對內地原油進口增長的保守預測,下調冠德一四至一六年每股盈利預測分別5%、18%及16%。但就維持榆林至濟南天然氣傳輸管線可於今年內完工的預測,但初步估計一五年可貢獻純利就由早前的10億元下調至8億元。