大行報告:中興通訊估值仍偏高
滙豐證券發表研究報告指,中興通訊(00763)首季業績表現強勁,該行分別上調其一四年及一五年盈利預測7.9%及3.8%,並將其目標價由16.06元調升至18.87元,以反映其利潤率改善勝預期。不過,該行認為其現價相當於一四年市盈率21倍,估值仍偏高,相信去年第三季的股價上升,已大致反映4G資本開支增加的利好因素,另外對內地智能手機毛利率前景亦感審慎,故仍維持其「中性」評級。
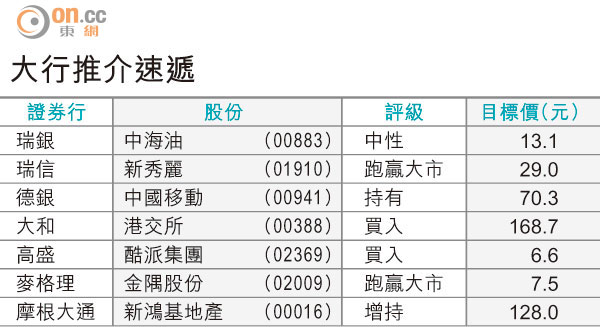
大行推介速遞
該行表示,中興首季營收按年增長5.5%,至191億元人民幣,純利增逾2倍,至6.22億元人民幣。其中經常性純利呈V形復甦,進一步確認公司有意減少對非經常性項目貢獻的依賴。
該行又指,雖然看好中興盈利能力將進一步改善,但仍取決於其智能手機業務表現。今年內地智能手機市場競爭加劇,公司的銷售渠道創新可否降低一四年度的銷售開支,將成為關鍵。