Fundman睇市:酷派 有留意價值
四月滙豐中國製造業PMI初值48.3,符合預期,但卻連續三個月低於50,反映數據覆蓋的內地製造業中小企,仍處緊縮之中。A股重啟IPO在即,配合經濟數據麻麻,滬綜指尋日跌5點,收報2,067點。
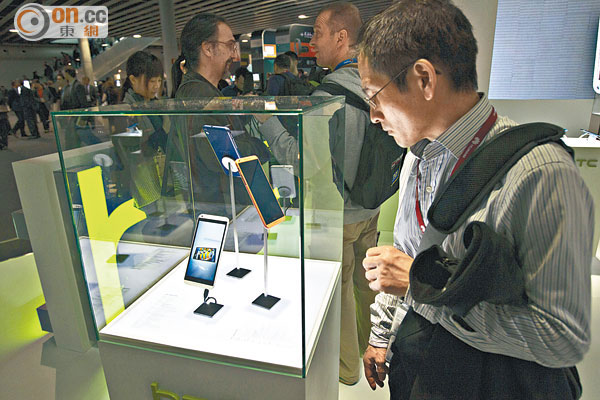
押注內地4G商機,手機生產商隨時比網絡供應商得益更大。(資料圖片)
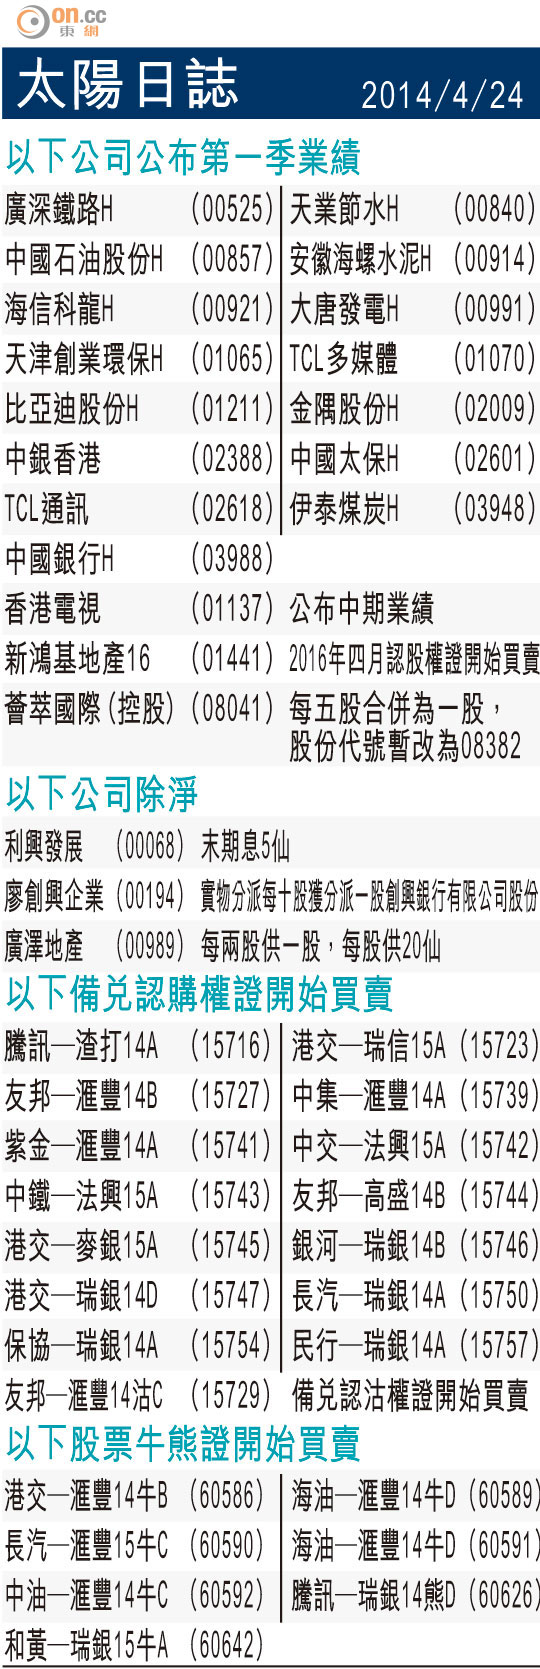
太陽日誌 2014/4/24
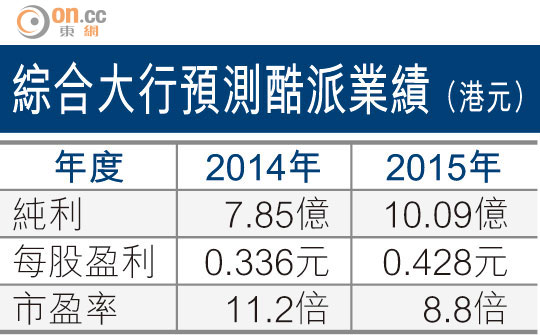
綜合大行預測酷派業績(港元)
滬港通消息曝光後,港股衝得一日已經無貨賣,假期前後牛牛皮皮,隨着基金經理陸續放完假歸位,終於見真章,恒指跌221點,報22,509點,沽空佔比升至11.6%的超過一個月高位,50隻藍籌得8隻做好,包括前日隊到散晒的潤電(00836)及華創(00291),以及兩隻濠賭股,可見市場缺乏炒作的重點。
跨國豬肉佬萬洲國際(00288)終於接受現實,收起全部股東套現的舊股,推全新股形式上市,以爭取芬佬支持,發行規模縮減至12.9億股(得番原來三分之一左右),集資額降至103.96億至146.2億元。今趟出到史上最強陣容承銷團,廿九間投行一人分些少餅仔都要搞成咁,街外反應係點,經已畫公仔畫到出腸。
電訊股食之無味
電訊商季績出籠,中移(00941)賺252億元人民幣,按年下跌9.4%,聯通(00762)賺33.02億元人民幣,按年升73.9%,稍優於市場預測,主要係3G及4G用戶比例增加,帶動移動寬帶佔移動服務總收入比例,從54.6%躍升至66.2%所致。4G降價壓力增加,現時內地基本上由3G升4G,用戶收費增益唔大,首季中移手機補貼成為業績低於預期關鍵,觀感係兩隻電訊股都好重雞肋味道。
對比之下,內地手機生產商漸漸由山寨走向中高檔次,尋日高盛報告唱好酷派(02369),理由係公司的酷派4G手機,三月份在內地的出貨量已超越三星,市佔率兩成七,進身智能手機二哥。高盛仲話基於高端產品競爭有限,有助酷派維持產品毛利率,畀佢目標價6.9元。
業績表現冇走樣
酷派股價二月底見過5.36元高位後,近兩個月進入調整期,昨收3.79元,對比高位調整兩成九,一三年業績純利3.49億元,按年升7.1%,表面睇,上半年賺2.12億元,好似唔多啱數,但實際下半年有1.36億元一次性開支及重建辦公大樓支出,撇除此數,核心淨利潤實際有48.5%增長,去到4.84億元。
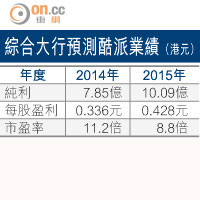
今年酷派目標出貨量6,000萬部,比去年的3,260萬部升八成四,當中三成是4G手機,食正幾間電訊商降價搶客及作大筆手機補貼的商機。去年的例子已經證實,押注內地3G、4G市場,手機生產商要比網絡供應商得益更大。酷派估值回到合理水平,一四年PE11.2倍,近期股價在3.5元搵到支持,企穩10日線3.71元樓上,短期可以留意番佢。