Fundman睇市:萬洲吸引力成疑
美國科網及醫藥股近日插水式急挫,前晚終於見反彈,縱觀這批新經濟股,近期股價的確傷,好似準備分拆微博(WEIBO)上市的新浪網(SINA),一月初股價響90美元附近,前晚得番52美元,累積跌幅四成二。科網股估值升得快落得仲快,主觀意見係短期網股有反彈唔奇,但中線可能已見了一個重要高位。諗落依家最心急嘅應該係馬雲,事關如果微博掛牌後唔掂,隨時拖累埋阿里巴巴上市估值。

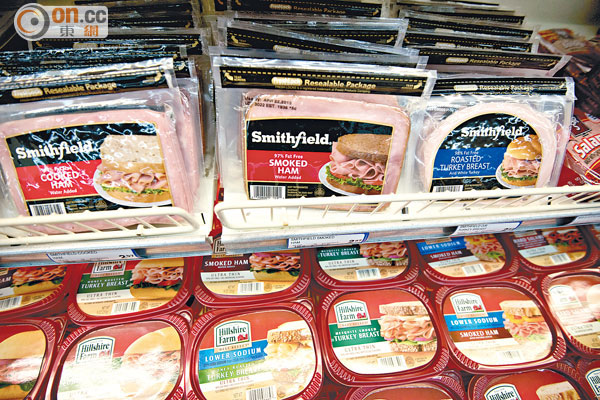
萬洲收購SFI出價僅約十三倍PE,反映今次上市估值定得頗進取。(資料圖片)
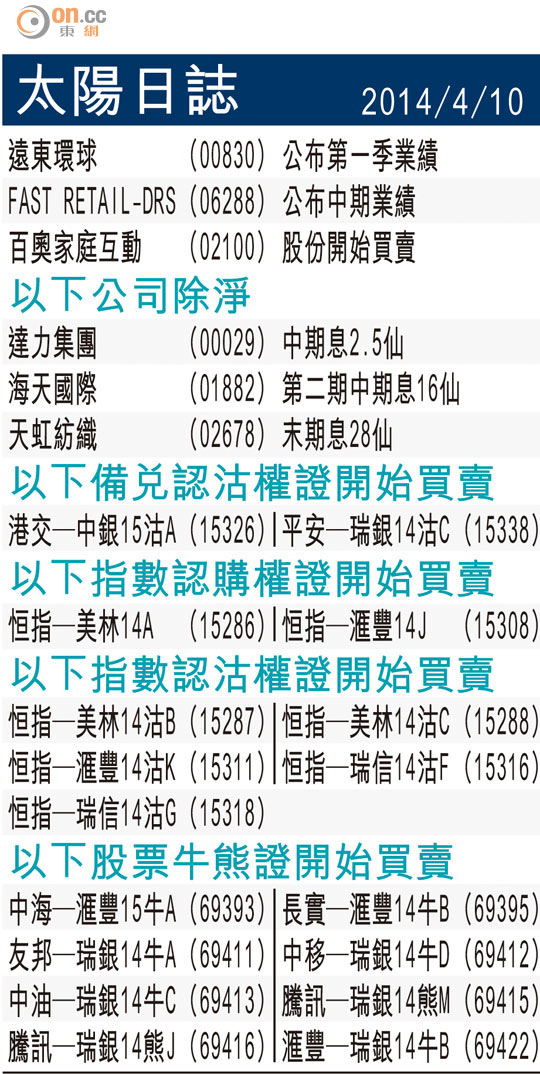
太陽日誌2014/4/10
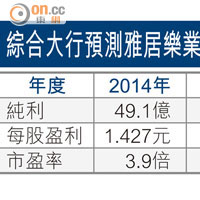
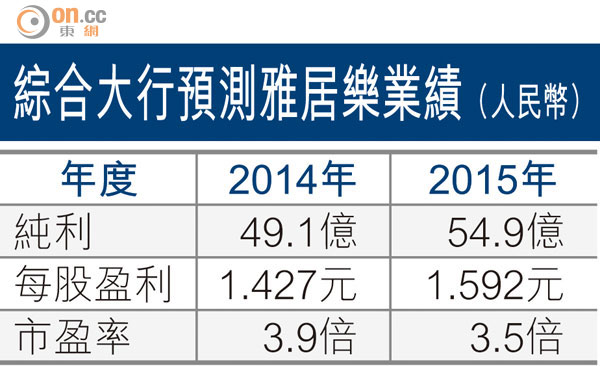
綜合大行預測雅居樂業績(人民幣)
常言道,口裏說不,手底下卻是最老實。啱啱人行官員放風,強調收水策略會維持,可是下周三中國第一季GDP曝光,九成機會達唔到中央全年的7.5%目標,醜婦終須見家翁,人行到底有多大耐性,能繼續放任不理?
放水預期續升溫
由近兩日港股強勢,在在反映市場自身睇法,預視中國走回頭路,放水刺激經濟的預期在升溫。美股轉弱,意味新興市場撤資回流美股的誘因減低,加上中資股帶動,恒指尋日再下一城,升246點,收報22,843點。走勢上,係擺脫上落市格局,抑或突破雙頂,應該日內會有答案。
外電報道,去年鯨吞美國最大豬肉加工企業史密斯菲爾德(SFI),再由雙匯改名的萬洲國際,其承銷團有多達廿八間投行參與,破埋舊年銀河證券(06881)廿一間承銷行的紀錄,的確係土豪無極限。
顧名思義,萬洲管理層想將公司打造成豬肉食品行業的地上最強,今次以每股8元至11.25元招股,相當於15至20.8倍PE定價。睇番舊年以相當於544億港元總代價,收購SFI包裝再整體上市,以當日收購價僅約13倍PE,反映今日對內地生意的估值定得頗進取。近期內地豬價低迷,合併後公司短期增長前景平穩,下限定價仲可以諗諗,如果中高位定價的話,吸引力恐怕唔大。
雅居樂踩油發力
內房三月銷售數據陸續曝光,華潤置地(01109)銷售額38.3億元(人民幣.下同);合景泰富(01813)銷售額23.13億元。即使有人質疑派大息挾淡友做法,但恒大(03333)三月盤數確係唔錯,合約銷售額104.3億元,按年升66.4%。
雅居樂(03383)比較有趣,三月銷售額按年大升43%至46.3億元,銷售面積43.9萬平方米,增64%,銷售面積升幅大於套現金額,意味有劈價的情況,三月預售價格按年下跌13%,至10,566元。
分析員解釋,話成都及佛山項目進取地減價29至57%之外,去年銷情遜預期的海南項目見減價促銷,是平均呎價顯著回落的主因。管理層去年多次表示有信心達到全年420億元銷售目標,最後臨門撻Q(403.4億),今年知恥近乎勇第一季踩油發力,首三個月銷售103億元,按年升37%。數據公布後,雅居樂股價抽上7.28港元再撻番落6.99港元收,升得四格。
以犧牲毛利率來達到高銷售目標,似乎唔多值得,但一四年PE低於4倍,堪稱內房平霸,又真係話佢唔落,相信7元左右貪平博反彈風險有限,但如果跟住幾個月銷售策略不變,股價有機會跑輸其他同業。