滙控防缺水擬發換股債
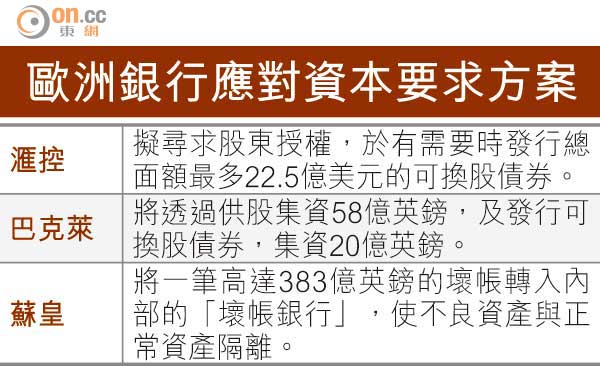
面對歐洲及英國對銀行資本水平的監管要求愈益嚴格,滙控(00005)計劃尋求股東授權,以備於有需要時發行「或有可轉換證券」(俗稱「CoCo債」)補充資本,涉資最多22.5億美元(約175.5億港元)。惟滙控強調,該行現時資本水平充足,預料來年悉數行使授權的機會「非常低」,分析師亦指此為應急方案之一。
滙控計劃尋求股東授權,以備於有需要時發行「或有可轉換證券」補充資本。圖為滙控主席范智廉。(資料圖片)
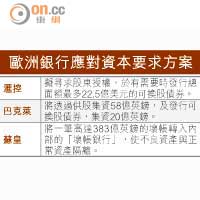
歐洲銀行應對資本要求方案
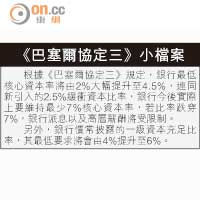
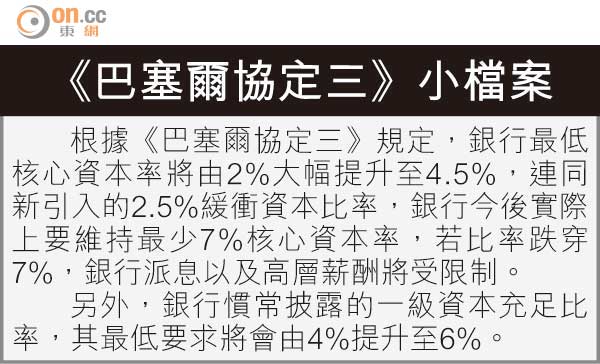
《巴塞爾協定三》小檔案
根據滙控通告,其普通股權一級資本(CET 1)比率一旦下降至低於界定的資本觸發點,CoCo債將按指定條款轉換或交換為滙控新普通股,以提升發行人的CET 1水平,而發行時的轉換價將不低於2.7英鎊。由於條款仍須與英國監管局磋商釐定,滙控現階段未能闡明有關的條款或觸發事件。
強調現時資本充足
截至去年底,滙控CET 1比率估計為10.9%。該行指,一旦發現有可能出現觸發事件,即會按計劃啟動各項應對措施,例如減少派息、減少風險加權資產,甚至出售或套現若干資產。但滙控強調現時資本水平充足,「實際出現觸發事件的機會不大」。尋求股東授權,主要是為求與其他總部設於英國的銀行所徵求的授權看齊。
在《巴塞爾資本協定三》歐盟版本的監管要求下,銀行獲准以額外一級資本形式(例如或有可轉換證券)持有其風險加權資產不超過1.5%。滙控集團主席范智廉表示,發行CoCo債可讓該行享有更大靈活度,以最有效率、最經濟的方式為股東管理資本。
銀行業分析師指,CoCo債屬應急性質,若毋須轉換成股份,不會攤薄銀行每股盈利(EPS)。
這種債券有「準股本」性質,成本一般低於發行普通股,大受歐洲銀行業歡迎,去年已發行143億美元,估計今年將達700億美元。不過,一旦察覺銀行出問題,「或有可轉換證券」的投資人不會坐以待斃,最簡單就是沽空相關銀行股份來補數,恐怕令股價跌得更快,沽空所賺到的則彌補被迫換股及債券報銷的損失。
擁躉質疑效用有限
有「散戶blog王」之稱的市場先生質疑,滙控籌發的債券面額不大,對補充資本水平的幫助有限,他說:「現時集資只有百幾億,佔盈利很少部分;而且滙控本身仍有不少資產可以出售,不明管理層現時集資的動機。」