股海實戰:中國建築穩健之選
內地股市靠穩,港股本來可以抖抖氣,點知午後又有飛機沽盤殺到,最終恒指低收65點作結,報21,473點。美國議息前市況觀望,大市成交僅557億元。炒家撤離新興的科網同支付概念股,部分回流傳統股份如水泥及電力股。但阿莊認為,產能過剩行業依然唔掂得,短炒相關股份提防隨時接火棒。
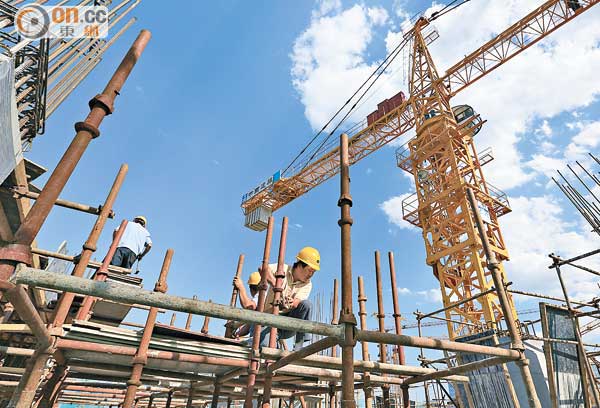
受惠港澳兩地新推工程及內地保障房動工,今年中國建築的利潤前景樂觀。(資料圖片)
明眼人都知,本來預計在阿里來港上市前科網概念會瘋炒,之後泡沫就會隨着阿里以超高估值登陸港股後而爆破。若然本地監管機構開綠燈,無錯今年港股集資額唔使愁,投行亦有大刁做。但問題係,一旦泡沫爆破,最終監管當局要背上黑鑊,還因開了先例而後患無窮,故不為短錢改變立場亦非毫無道理,只有嘆句無緣。
手頭合約唔憂做
再睇番國策股,中國建築(03311)去年度業績對辦,營業額按年增24%至271億元,純利增30%至27.72億元,毛利率擴闊1.3個百點至13.7%,計落現價往績市盈率16倍,息率2厘。
年內,公司取得28項新工程,應佔合約金額455億元。展望今年,港澳建築市場新推工程量、就業率及利潤預期均傾向樂觀,內地保障房有望開工700萬套以上。今年首兩個月公司新承接項目達14項,合約額211億元,截至二月底止在手總合約額約1,354億元,其中未完成合約額為913億元,同比增四成,足夠未來三年建造。
橫睇豎睇,呢隻股盈利前景能見度高,屬穩健之選。走勢上,其股價由一一年末季低位3.42元,反覆升至去年底所創的歷史高位15.2元,本月股價失守250日線,上周低見11.3元,14日RSI落到22,技術上極度超賣下,尋日反彈4.7%,收報11.96元。
回顧呢個大升浪,曾於一二年五月中旬失守過250日線,但不到一個月收復並延續升浪。兩手準備,預計短線反彈在250日線12.5元有阻力,或再次下試上周低位11.3元,若守穩其上,中線可先下首注,待確認重上250日線再加注。
保守假設一四年盈利增長兩成,以一四年預測市盈率16倍計,合理價13.6元。不過,若在極端市況下股價失守上周低位,則可待回落至10元邊先至入場。