大行報告:恒鼎實業穩步復甦
瑞銀發表研究報告指,恒鼎實業(01393)過去兩年面對財務及營運挑戰,淨負債比率由一一年的72%增至去年上半年的106%。不過,公司去年出售雲南恒鼎及恒鼎鋰業股權,相信正重新專注於可獲利的核心業務,故將其評級由「沽出」升至「買入」,目標價上調22%至1.38元。

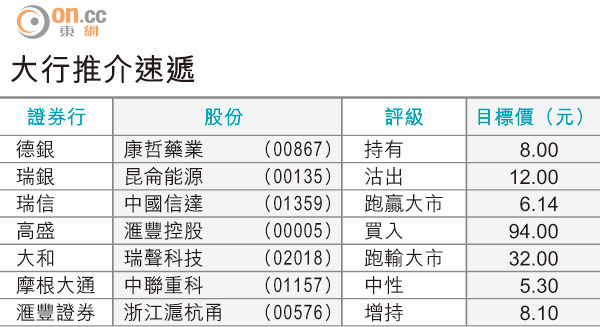
大行推介速遞
該行表示,受惠於鋼鐵廠淨資產收益率好轉,預期焦煤價格亦將穩定。集團已於去年出售雲南恒鼎50%股權,由於預料該業務一六年開始才可錄得盈利,且成本高於貴州及四川地區,故認為出售消息屬正面。
該行又指,恒鼎正將18個礦區逐步整合為9個,預期長期產能為每年690萬噸。雖然該行下調一三至一五年總原煤產量分別54%、26%及6%,但相信其產出及經濟規模按年復甦,意味着盈利前景將更佳。