滙控績差德銀降盈測
滙控(00005)一三年業績表現令人失望,加上管理層預期今年經濟或有較大波動,券商普遍預料,監管機構對其最終資本水平要求未有定案,或會拖累滙控的股息增長,及延遲落實股份回購計劃,下調其每股盈利預測及目標價。然而,巴克萊唱好,相信滙控有能力符合監管要求及提供具吸引力的股息。
券商點睇滙控
資本水平成關鍵
截至去年底,滙控的普通股權一級比率(CET 1)為10.9%,按季上升30點子。惟摩通指,英國審慎監管局(PRA)在檢討滙控的風險加權資產水平後,或令其資本水平於今年首季減少25至35點子,加上英國仍就銀行的資本緩衝水平作諮詢,未有最後定案,或對滙控股息增長及回購股份計劃有負面影響。
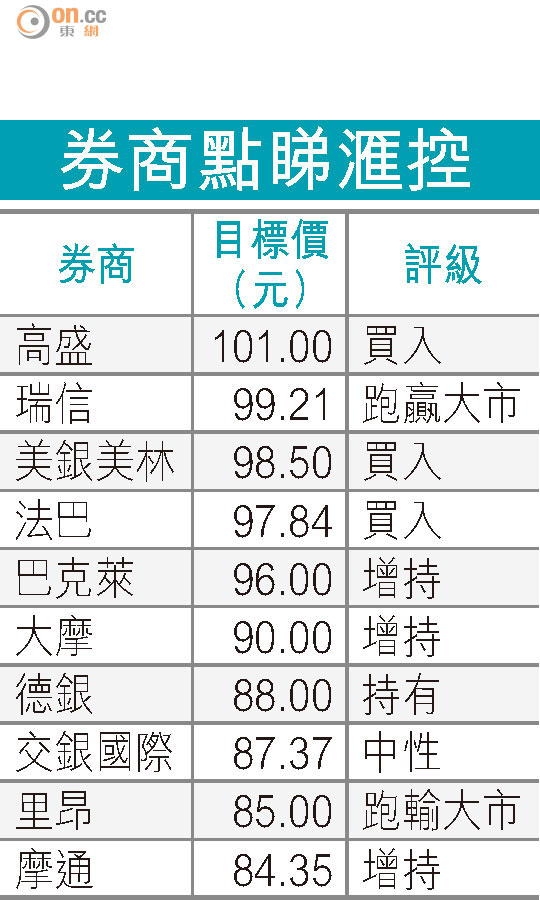
滙控去年第四季派息為每股0.19美元,低於市場預期,德銀相信或與上述考量有關,又指今年首三季的派息與去年首三季相同,或令投資者失望。由於滙控的核心盈利遜預期,德銀相應下調其一四至一六年的每股盈利預測,幅度介乎1至4%,並將其目標價由原來的90元削減至88元。
巴克萊看好前景
儘管滙控今年面對不少挑戰,惟巴克萊認為,滙控資本水平充足,且持續增長,去年的派息比率達57%,接近目標範圍40至60%的上限,相信滙控有能力符合監管要求,及提供具吸引力的股息。巴克萊指滙控業務於新興市場及已發展市場大約各佔一半,在風險較高之新興市場涉足不深,估計滙控的增長前景良好,維持其「增持」投資評級不變,目標價96元。