大行報告:中國食品買入良機
瑞銀發表研究報告,預期中國食品(00506)一三年業績將錄得虧損,主要受到佔盈利比重最多的紅酒業務所拖累,惟該行看好有關業務未來盈利將有改善,分別上調其一五及一六年盈利預測97%及78%,加上公司現價反映紅酒業務的預測市帳率僅0.25倍,認為短期股價受業績影響,反而正好提供買入機會,故將其評級由「沽出」上調至「買入」,目標價3.4元。

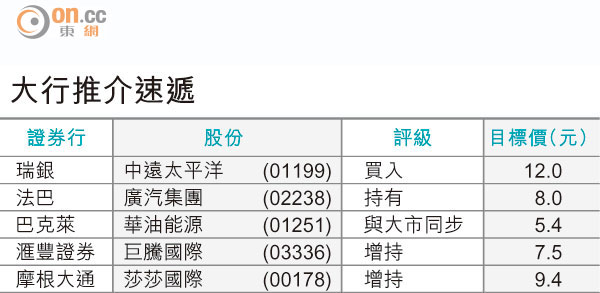
大行推介速遞
該行表示,相比全球平均水平,內地紅酒滲透率較白酒及啤酒少於一半,加上大眾化紅酒市場的增長正抵銷高端市場的收縮,相信一四年內地對紅酒的需求將會恢復增長。中國食品致力推廣佔其紅酒收入85%比重的中至低端產品,認為紅酒業務可於下半年轉虧為盈。
該行指,中國食品股價自一二年高位已回落70%,認為公司股價調整後,現價僅大致反映旗下與可口可樂合營的飲料裝瓶業務估值。