盈利恐不動中移逆市挫
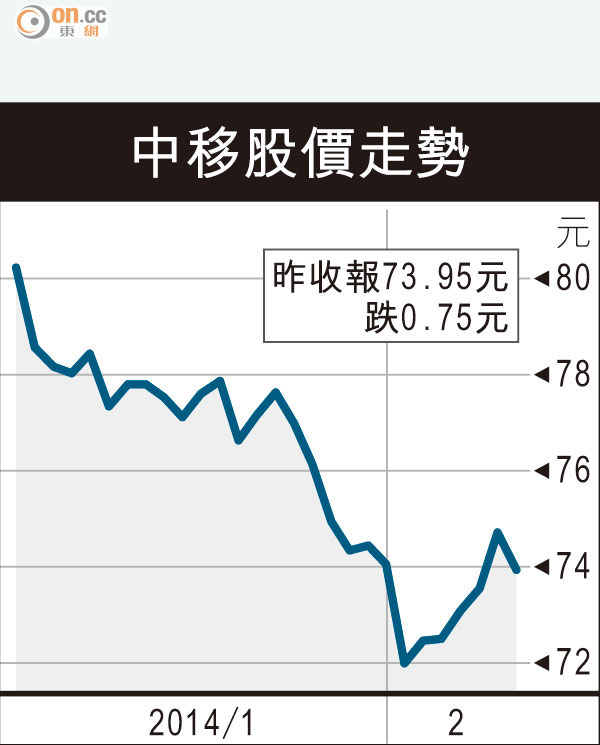
中移(00941)啟動4G服務以來股價持續偏軟,昨日更逆市下跌1%,收報73.95元,外電指出德銀新近發出的報告,預期中移下月公布去年全年業績,盈利有機會出現零增長,德銀並將目標價降至75.75元,惟仍予中移「持有」評級。

中移股價持續偏軟,昨日更逆市下跌1%。(資料圖片)
中移股價走勢
中移近日明言,擬降低4G服務門檻。德銀報告指,隨着聯通(00762)及中電信(00728)將會獲得FD4G牌照,中移TD4G服務將面對更大競爭,雖然預期中移不會掀起非理性減價,惟中移的推廣及資本開支上升,對盈利帶來的影響。
報告預測,中移去年收入雖可年增12%至6,300億元人民幣,惟在資本及開支增長下,盈利卻出現零增長,盈利只能維持於1,290億元人民幣,又將中移一四及一五年盈測各下調1%。德銀預期中移一四年全年4G資本開支將達1,900億元人民幣。
聯通再洽騰訊抗敵
在與OTT服務的合作上,聯通曾在廣東地區,與騰訊開展「微信沃卡」的促銷。內地消息指,聯通近日已與騰訊再作磋商,或將「微信沃卡」合作範圍,擴至廣西以至其他省市,此舉可能成為聯通對抗中移進一步降低4G服務門檻的另一手段。
此外,之前發盈警的數碼通(00315)將於今日收市後公布上半財年業績。大摩昨針對本港電訊股報告,指數碼通仍為本港電訊股首選,指其市盈率已反映短期盈利風險,惟目標價由15元下調至13.5元。