大行報告:中生製藥乏上升空間
瑞銀發表研究報告指,中國生物製藥(01177)為內地領先的製藥公司,並認為該股可繼續成為行業長線投資者的核心持股。不過,其現價相當於一四年預測市盈率25倍,加上預測未來兩年盈利增長約20%,相信其股價上升空間有限,並認為一四年預測盈利再上調空間不大,故將評級由「買入」下調至「中性」。惟該行亦看好公司擁有一流的銷售網絡、藥物組合及研發渠道,故維持其一三至一五年之每股盈利預測,目標價則由6.27元上調至7.43元,相當於一四年預測市盈率27倍。
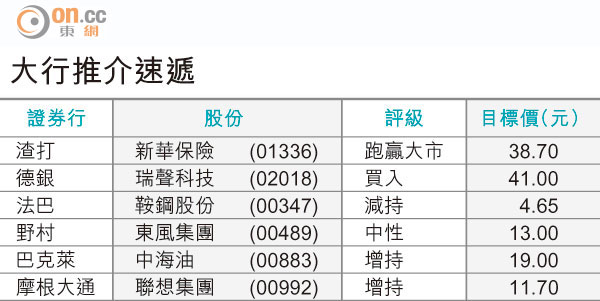
大行推介速遞
該行表示,由於中生製藥幾個主要藥物面對的競爭對手增加,故在省級招標中受到的價格壓力相對同業為大。又認為反貪腐措拖影響可能延續至第四季,故一三年度業績難有太大驚喜。