大行報告:中國信達增長可觀
瑞信發表研究報告,預期在內地經濟增長放緩下,中國信達(01359)作為領先的資產管理公司,其業務將因此錄得可觀增長。信達的主要業務為不良資產管理(DAM),預期該業務一二至一五年的盈利複合年增長率將達48%,帶動公司整體盈利複合年增長率達37%,故首予其「跑贏大市」評級,目標價6.14元。

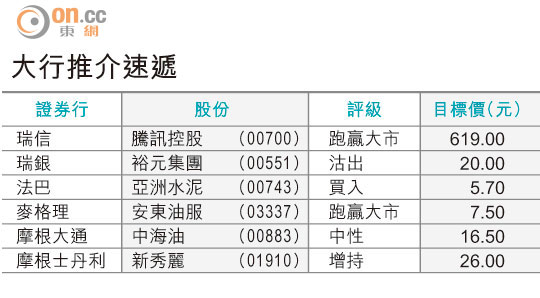
大行推介速遞
該行認為,信達可能將其虧損的壽險業務出售,並將所得收益再投資於盈利可觀的DAM業務,屆時其資產回報率及股本回報率將分別提升0.9個及3.3個百分點。報告同時指出,若信達能夠收購一間銀行的股權,其投資主題將更為吸引。
瑞信又指,銀行的不良貸款增加及任何加快解決不良資產的監管方案推出,均將成為信達盈利增長的催化劑,至於風險因素方面,如GDP或資產價格下跌,則將影響公司不良資產的回報及資產物業的估值。