板塊攻防戰:太陽能股可追落後
新能源股再受追捧,但相對於風電股,太陽能股的走勢則顯得落後,主要是多晶硅仍然面對產能過剩問題,不過,自去年十二月以來,全球光伏產品的需求持續旺盛,令多晶硅片以至光伏電池組件的價格均見上升。隨着內地以至環球經濟逐漸復甦,加上行業集中度進一步提升,光伏股已開始步出谷底,加上中央致力推動環保,行業前景漸趨樂觀。

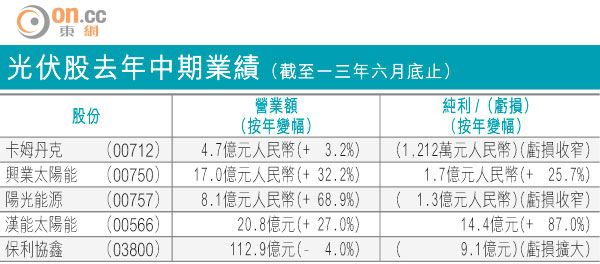
光伏股去年中期業績(截至一三年六月底止)
太陽能股一般可分為上游或下游類股份,上游以生產多晶硅、單晶硅為主,如保利協鑫(03800)、卡姆丹克(00712)及陽光能源(00757),而興業太陽能(00750)則以製造及安裝光伏建築一體化系統為主,屬於下游的業務,至於漢能太陽能(00566)則以組裝產銷光伏組件的生產線為主。
興業醞釀突破阻力
由於太陽能下游業務不受多晶硅產能過剩問題所困擾,故興業去年上半年的業績仍能保持穩定增長,期內純利按年增長約兩成半至1.7億元人民幣,毛利率高達25.1%,相對其他從事上游業務的公司,盈利表現明顯較理想。
集團截至去年六月底止手頭訂單約值21億元人民幣,其中包括約150兆瓦光伏建築一體化或太陽能系統等。而受惠多晶硅價格上漲,近日市場更有消息指,下游業者亦正醞釀加價,若屬實,料興業可進一步受惠。
股價方面,該股上月一度跌穿250日線,但於250日線以下水平有承接,近日先後重上多條平均線,若突破9.5元水平橫行阻力,有機重上10元關。
下游股業務固然較穩定,但經歷過去年盈利大幅倒退的上游股,現在亦不失為追落後的好時機。行業龍頭保利協鑫去年上半年勁蝕9.1億元,較前年同期蝕3.3億元顯著擴大,不過,綜合各大券商預測,集團去年全年將蝕9.7億元,即下半年只蝕約6,000萬元,亦較一二年全年35.1億元的虧損大幅收窄,集團的業績相信已在去年上半年見底。
保利協鑫首三季硅片的平均售價為0.21美元,較上半年的0.2美元錄得輕微上升,毛利率有望改善。該股近日創下3.02元五十二周高,在板塊氣氛改善下,料可進一步突破前年初高位3.24元。